
摘要:Bitget 赚币怎么开始:先分清收益来源与风险成本,再小额活期练习;附官方实机截图与亏钱坑。
想在 Bitget 上用赚币拿到说得清的第一笔被动收益、又少在「只看年化、不看风险」里踩坑,关键不是先冲最高 APR,而是先分清三件事:收益从哪来(活期利息 / 定期锁定溢价 / 其他理财分区)、风险边界在哪(币价波动、锁定期流动性、产品调整/下架、条款 RISK WARNING),以及本金与退出成本能不能扛。门槛不高:会打开理财总览、会读活期/定期帮助和条款风险段,再用亏得起的小额活期跑通一笔,就能把「听说很稳」变成「知道自己在赚什么、可能亏在哪」。
本文按赚钱场景 → 成本与风险 → 编号步骤 → 常见亏钱坑写,专讲Bitget 赚币怎么开始:新手看清收益来源与风险——不喊单、不承诺保本到账多少,只帮你把收益来源与风险成本对齐再申购。若你更关心「锁定期怎么选、退出规则抄哪几行」,可另读本站简单赚币第一笔:锁定期与退出规则;本文重点是收益来源 + 风险成本意识。
赚钱场景:赚币「赚到」= 利息到账且你清楚对价风险
- 目标不是追最高参考年化:用小额走完「开户 → 打开理财总览 → 分清产品区 → 读活期/定期帮助与条款风险段 → 小额申购 → 核对计息/赎回」。
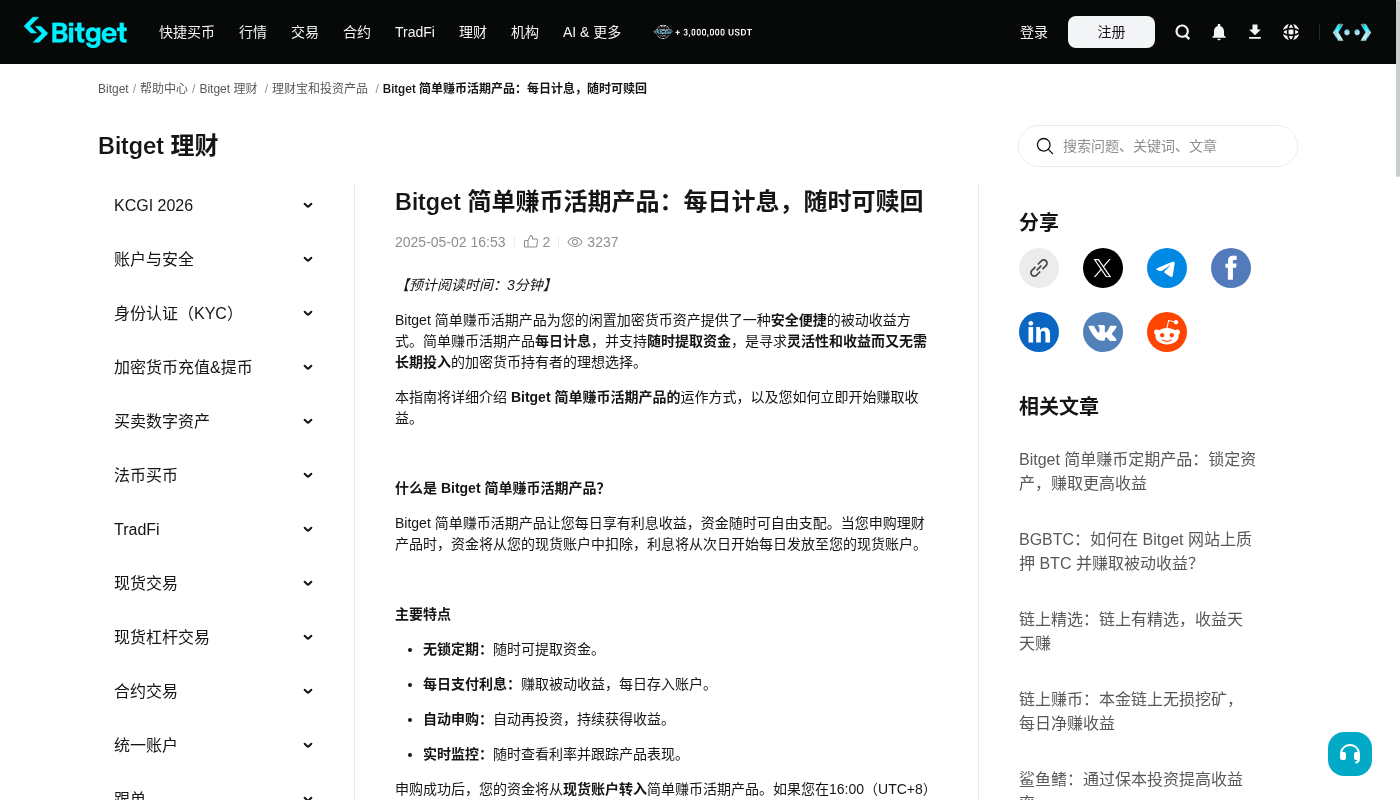
- 收益来源先分三层:①理财总览里现金宝/简单赚币/链上赚币/结构化等分区,机制不同;②简单赚币里活期(灵活、参考 APR 可变)vs 定期(锁定换更高参考收益);③页面上的「参考年化」是估算口径,到账以实际计息与账单为准。
- 风险对价要写进笔记:稳定币仍有发行与脱锚讨论空间;非稳定币有价格波动;定期有流动性成本;产品可能调整或下架——这些都不是「年化旁边的小字」而已。
前提:只用官方域名 bitget.com / 官方 partner 邀请链。还没有账户时,建议先走官方 Bitget 邀请注册(邀请码 LUCK46),再打开理财页对照收益来源与风险提示,避免从私聊短链进仿站。
成本与风险:参考年化、锁定期、币种波动、产品调整与条款
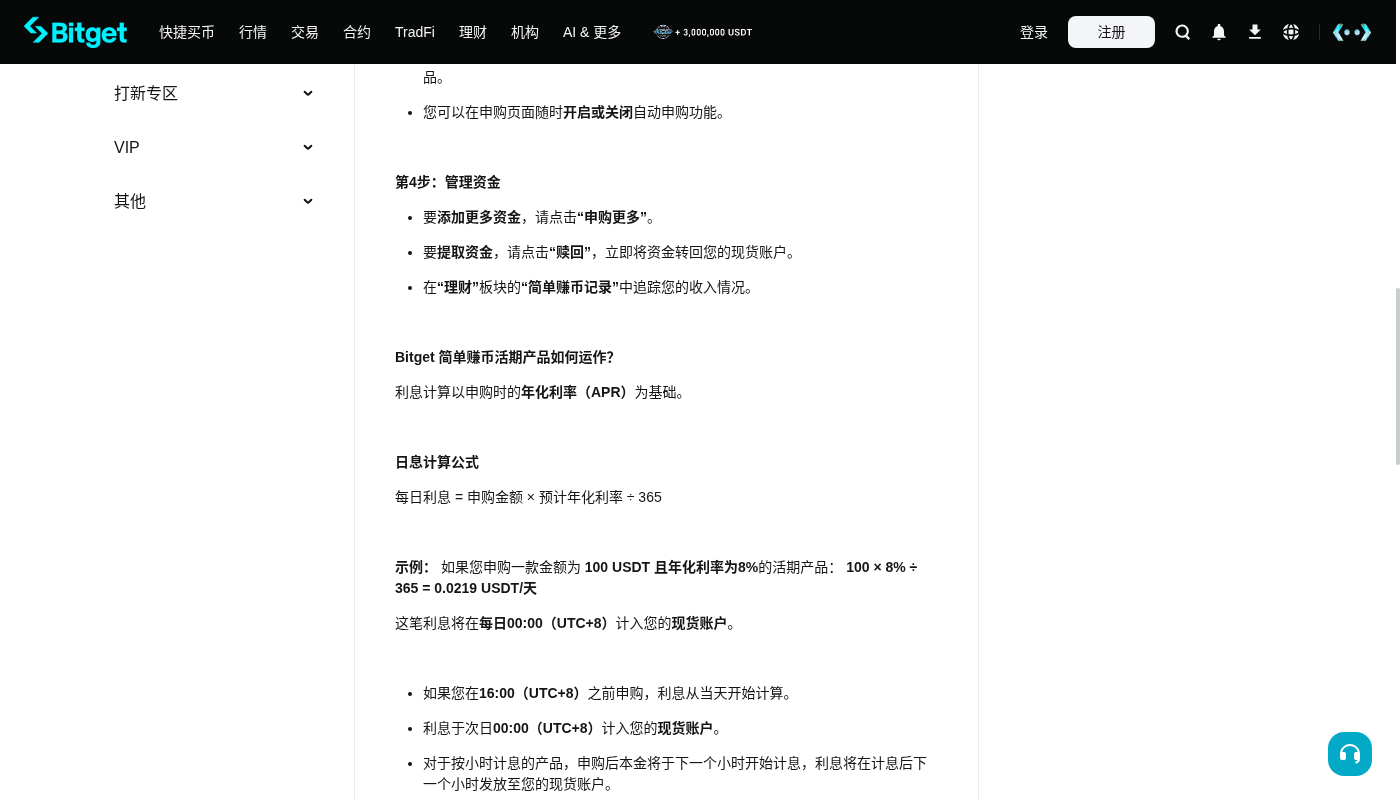
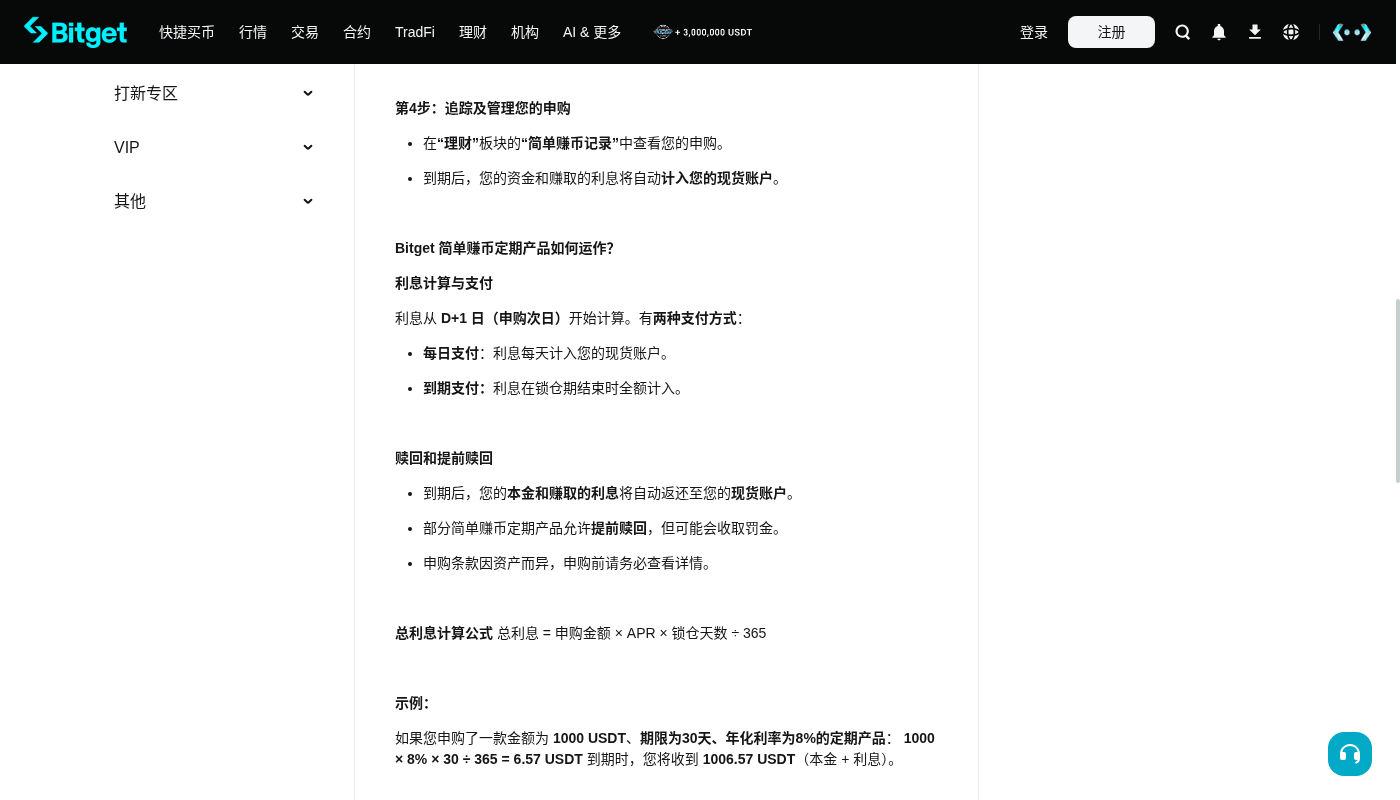
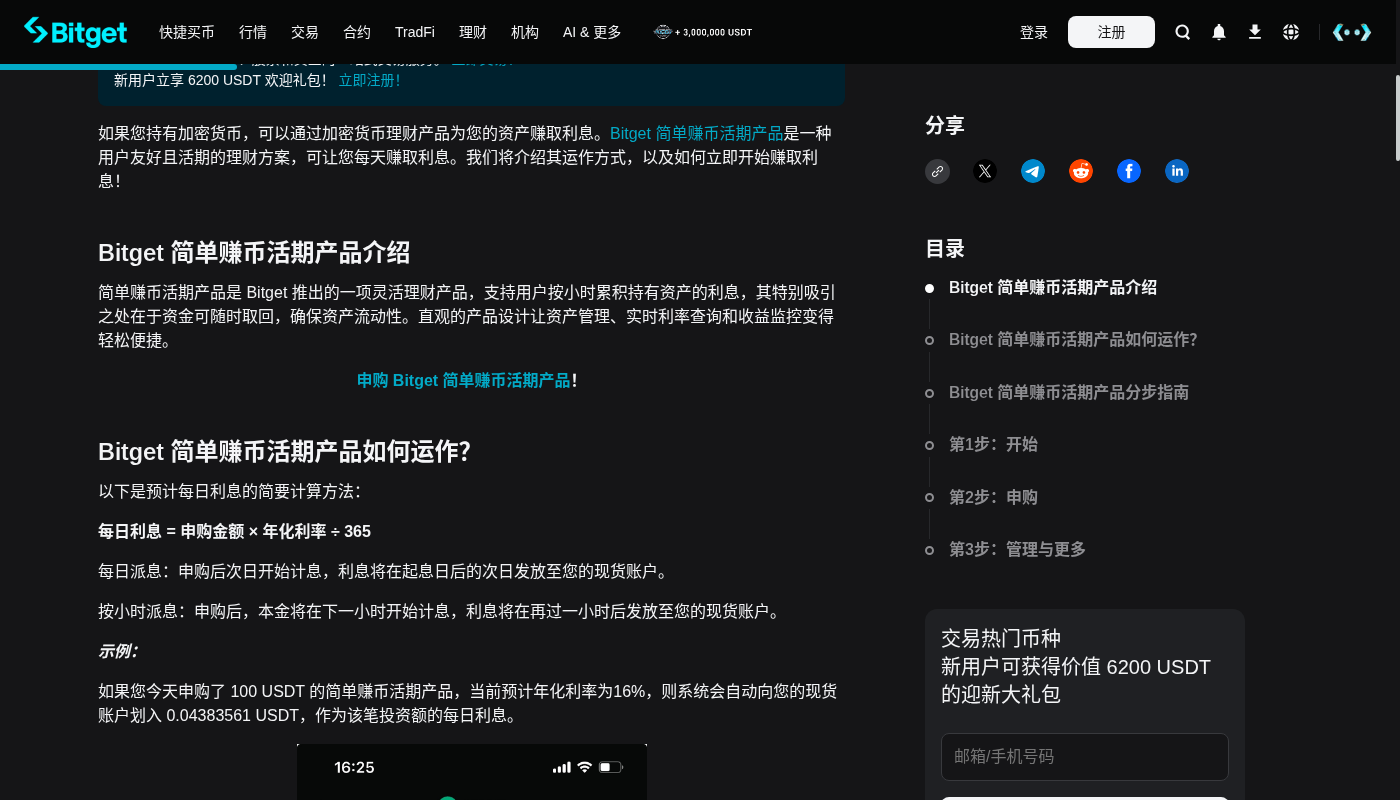
- 参考年化 ≠ 保证到手收益:活期 APR 可能调整;定期更高往往对应锁定期;口算可用「大致日息 ≈ 金额 × APR ÷ 365」,但以账户实际派息为准。
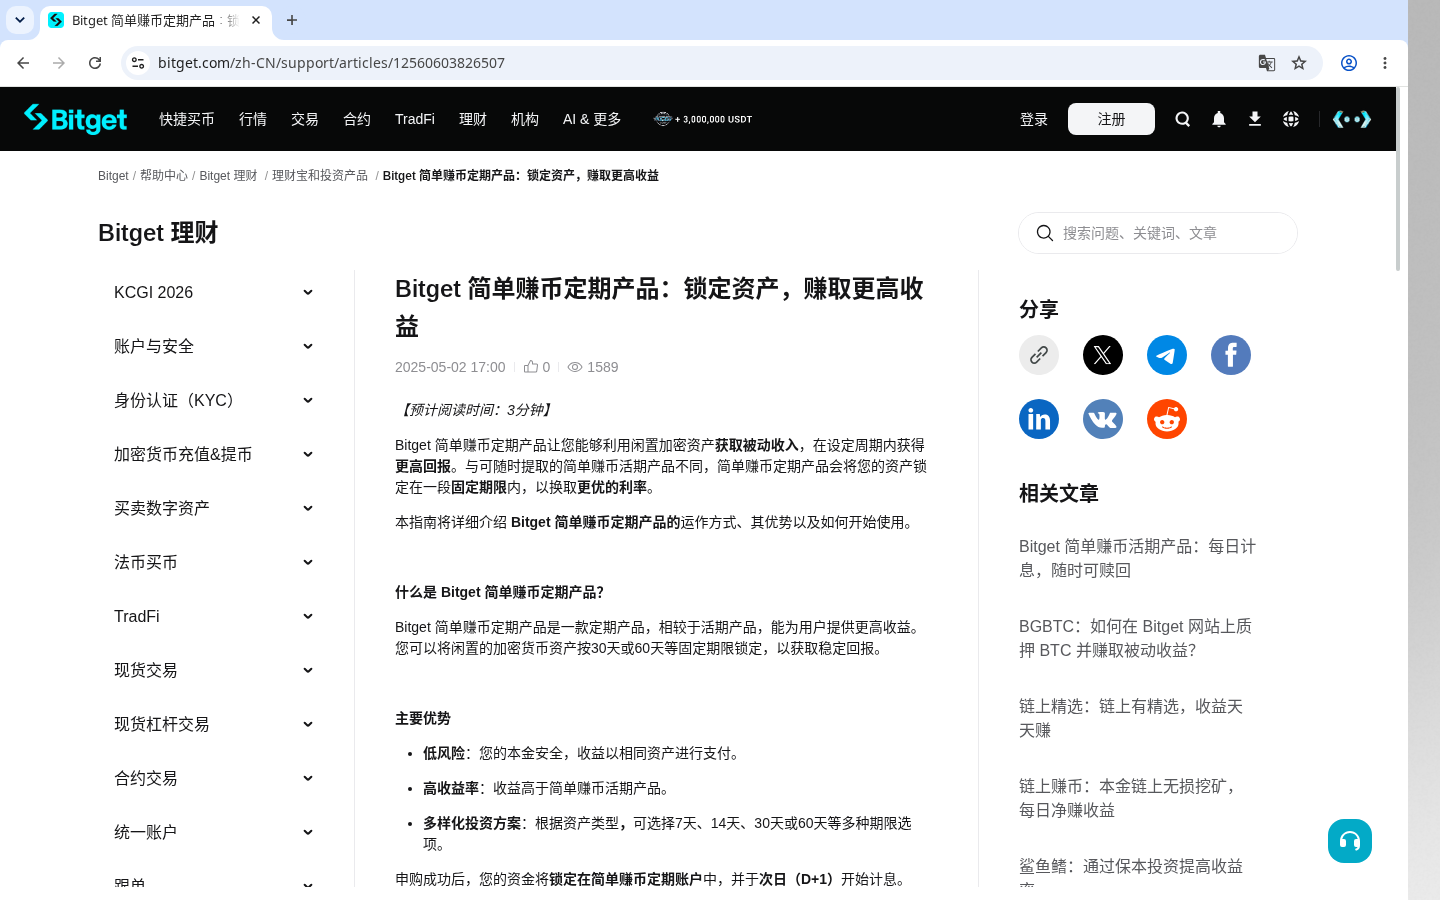
- 流动性成本:定期锁定期内资金不能随时当现货用;若提前赎回规则扣息或限制,那就是用更高 APR 换来的隐性成本。第一笔更建议先用活期把路径跑通。
- 币种风险:申购 BTC/ETH 等,利息之外资产本身会涨跌;稳定币产品也要单独理解发行方与脱锚讨论,别把「理财」当成银行刚兑。
- 产品调整/下架:理财页常有调整公告——申购前扫一眼,避免刚申购就遇到下架或规则变更。
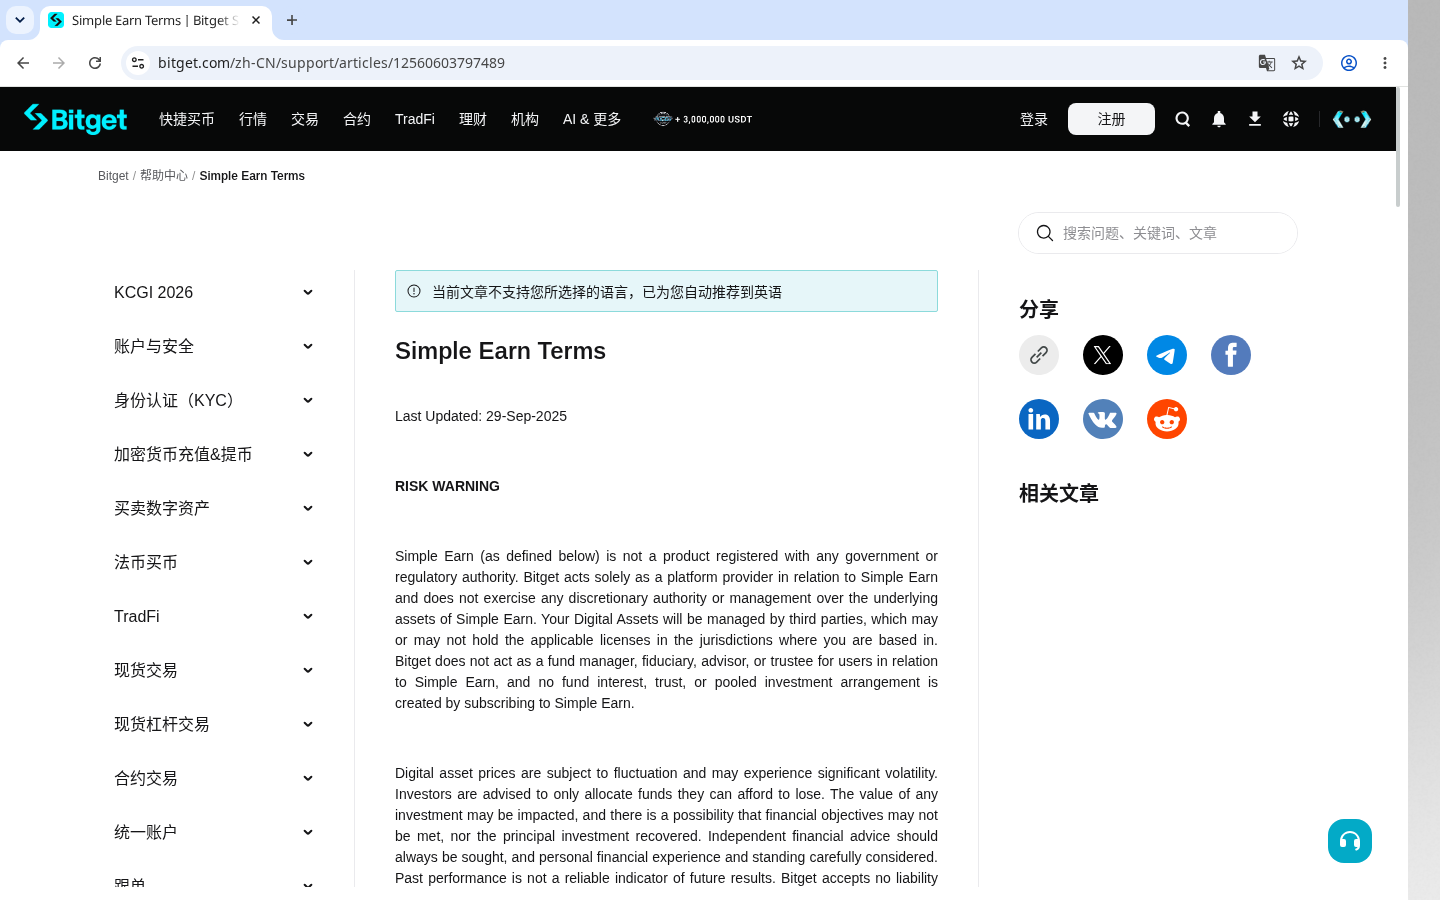
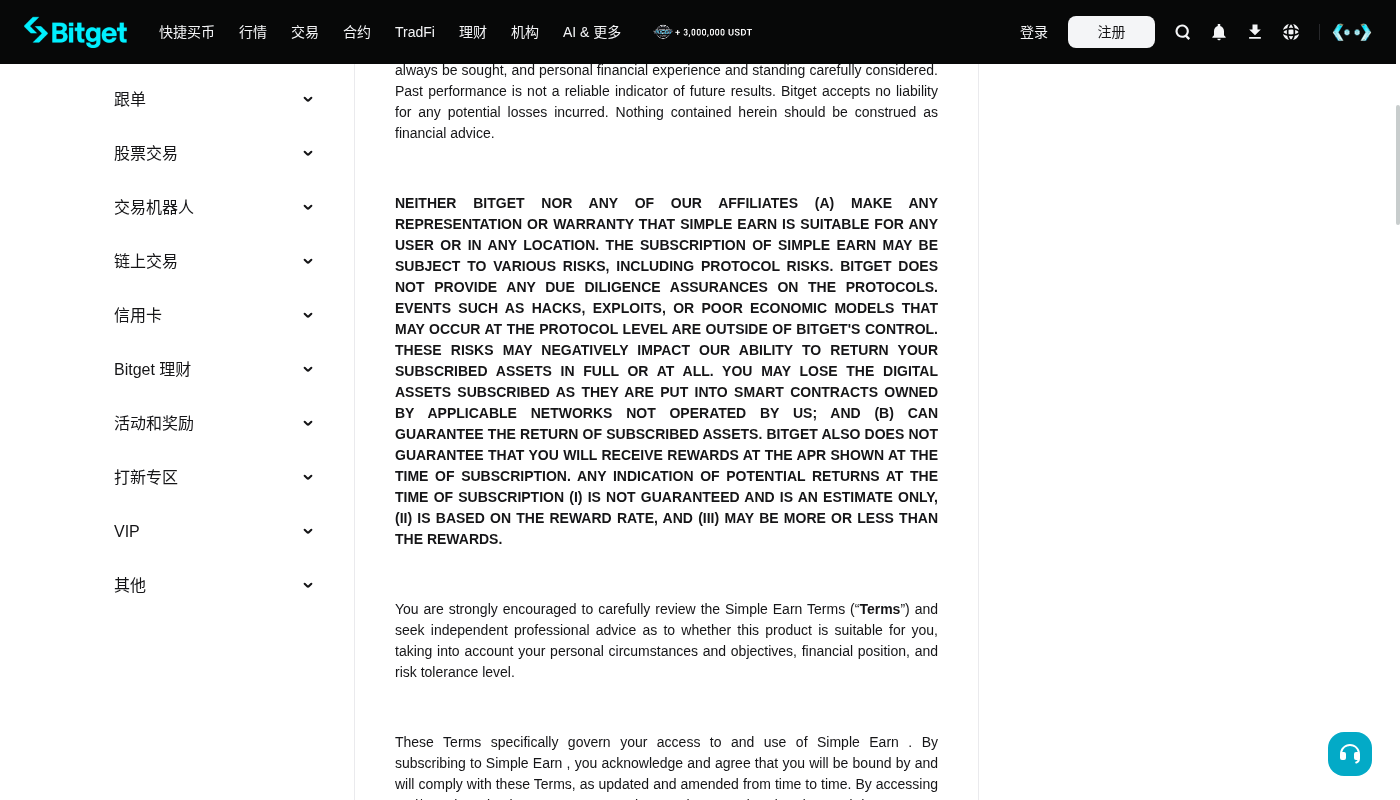
- 条款 RISK WARNING:Simple Earn Terms 明确风险提示与平台角色边界;申购前至少扫完风险段,不把宣传数字当承诺。
- 本金边界:只拿生活费以外、锁一段时间也不心慌的钱;金额以「记错一笔也不慌」为上限。
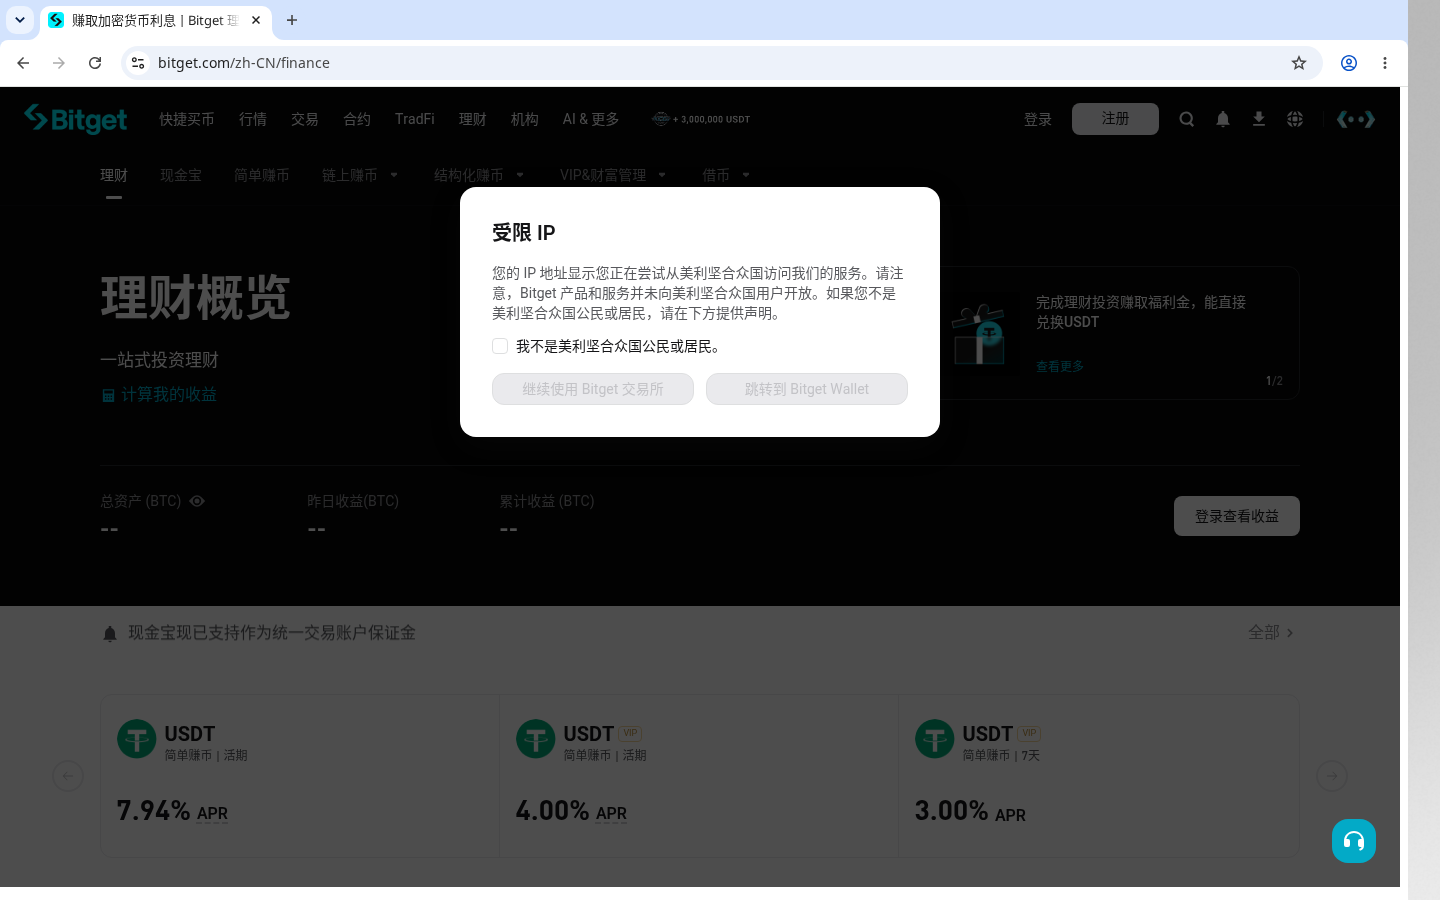
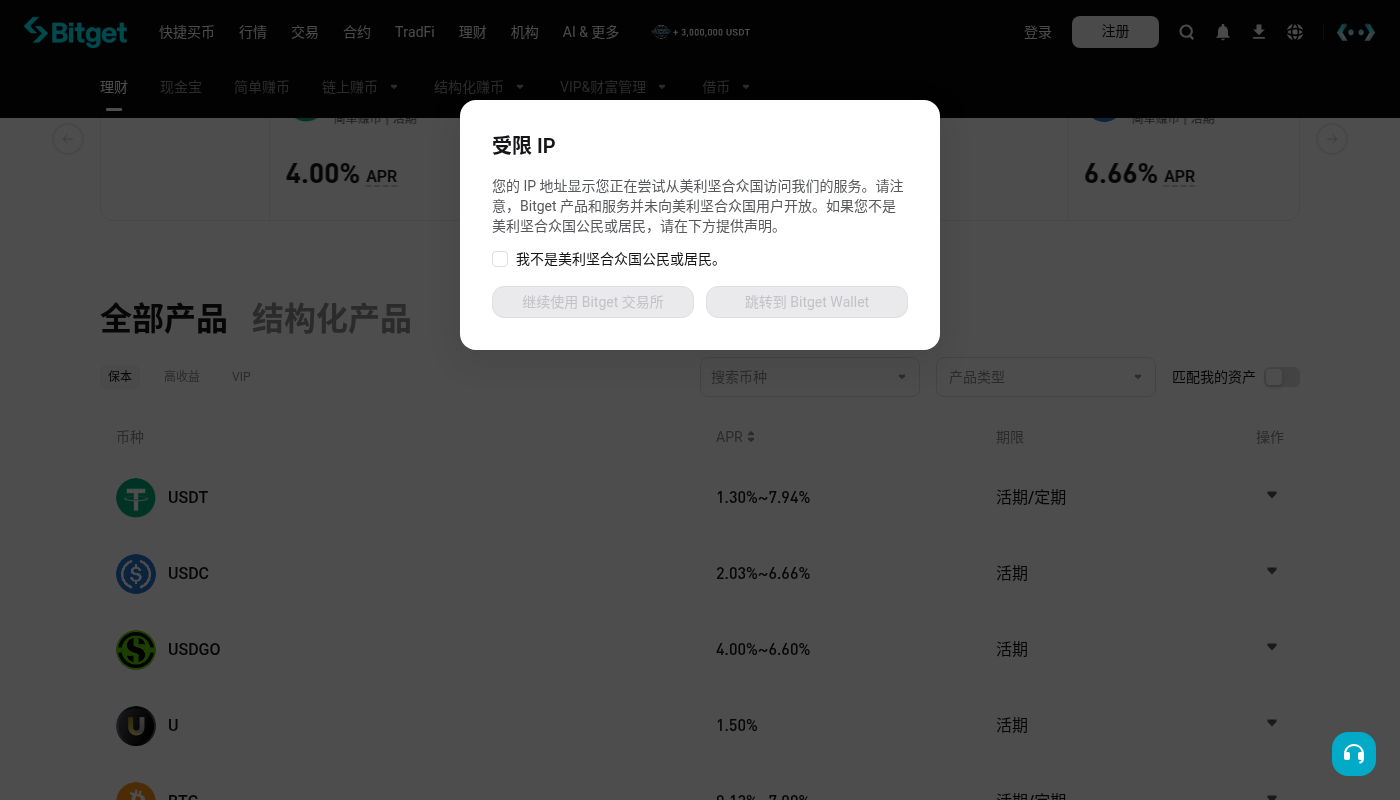
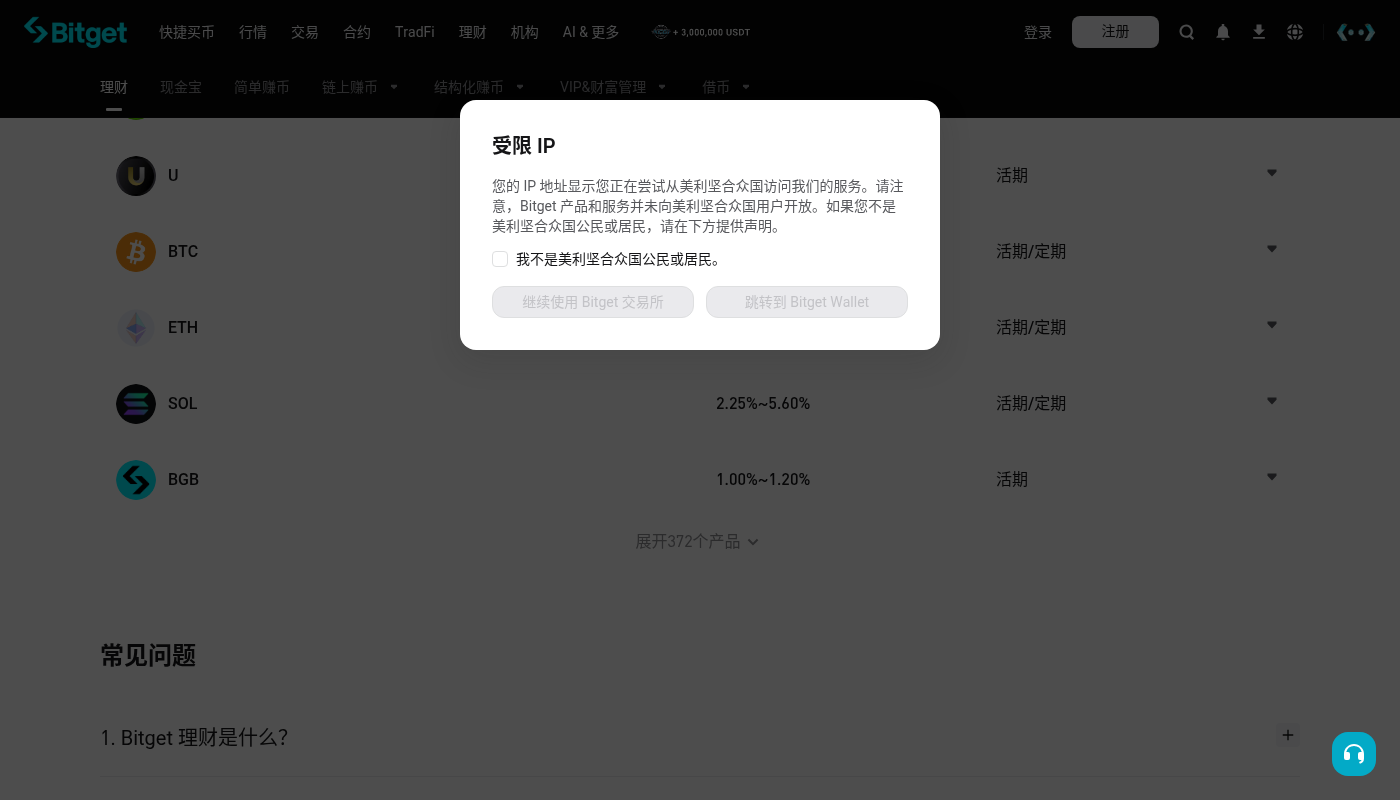
编号步骤:从开户到分清收益来源、核对风险再小额申购
步骤 1:注册官方账户
打开 Bitget 官网完成注册,按要求做身份认证。未开户可走 Bitget 邀请注册(码 LUCK46)。没有官方账户,谈不上在真理财页留下可核对的申购与计息记录。
步骤 2:打开理财总览,先分清「收益来自哪个产品区」
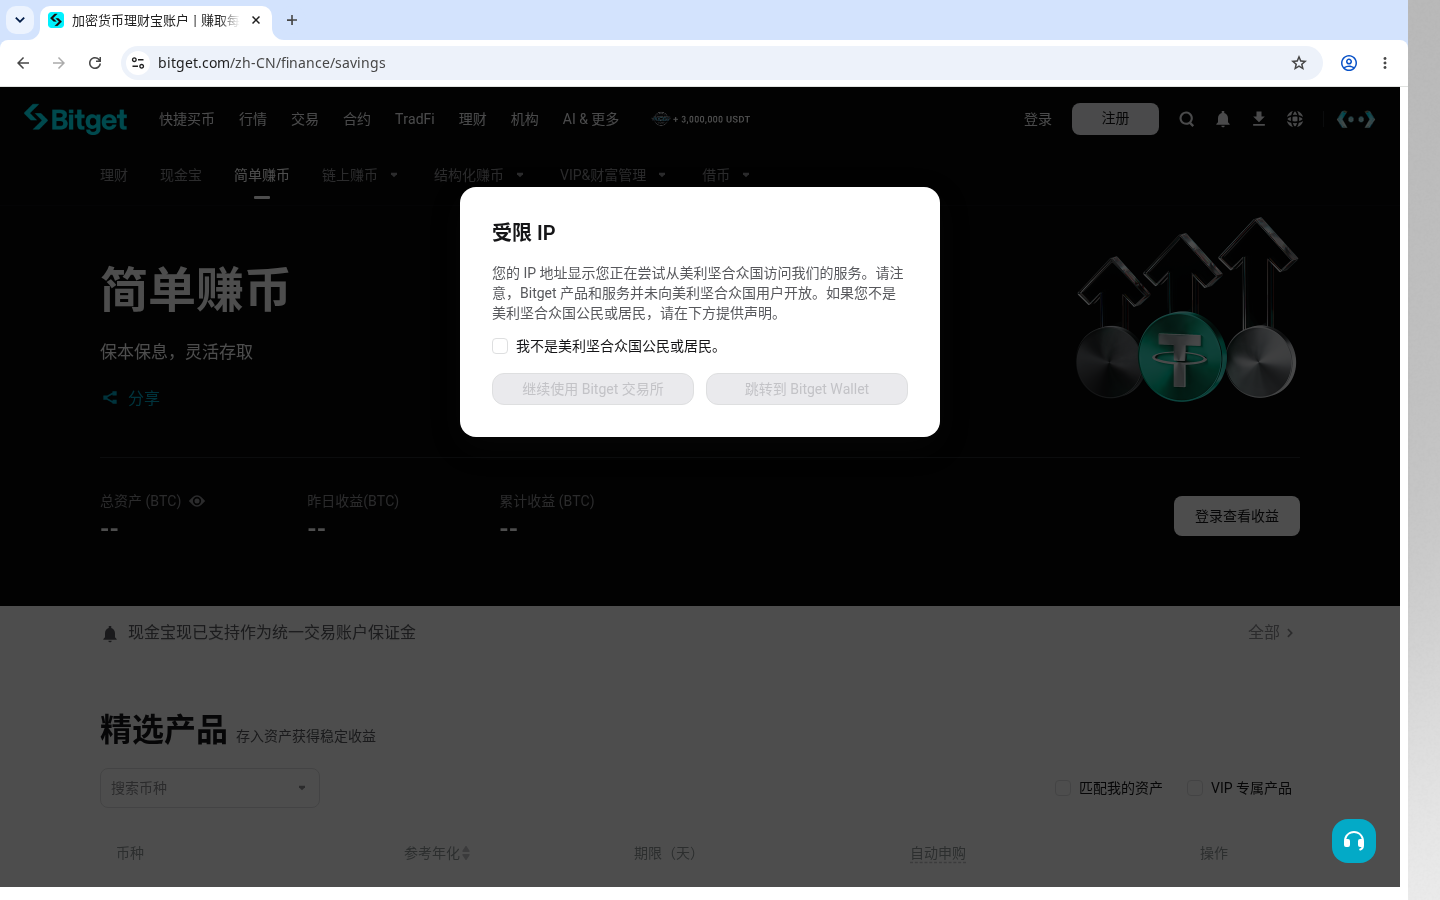
进入 /zh-CN/finance,看清现金宝、简单赚币、链上赚币、结构化赚币等分区。新手第一笔优先简单赚币(finance/savings),机制相对直观;链上/结构化等先当「以后再学」,别被更高数字一眼吸走。同时扫一眼页上的产品调整公告。
步骤 3:读学院指南 + 活期/定期帮助,对齐收益公式与锁定对价
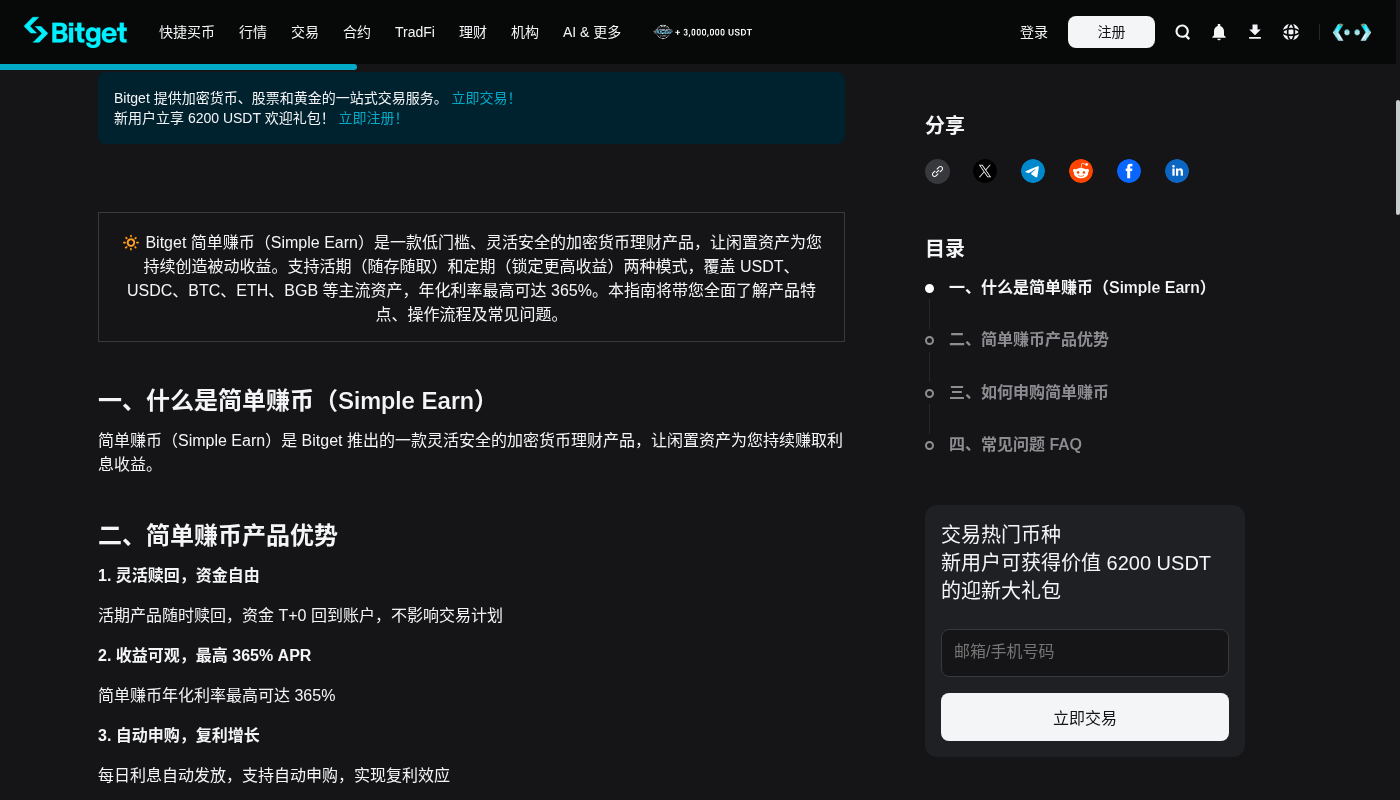
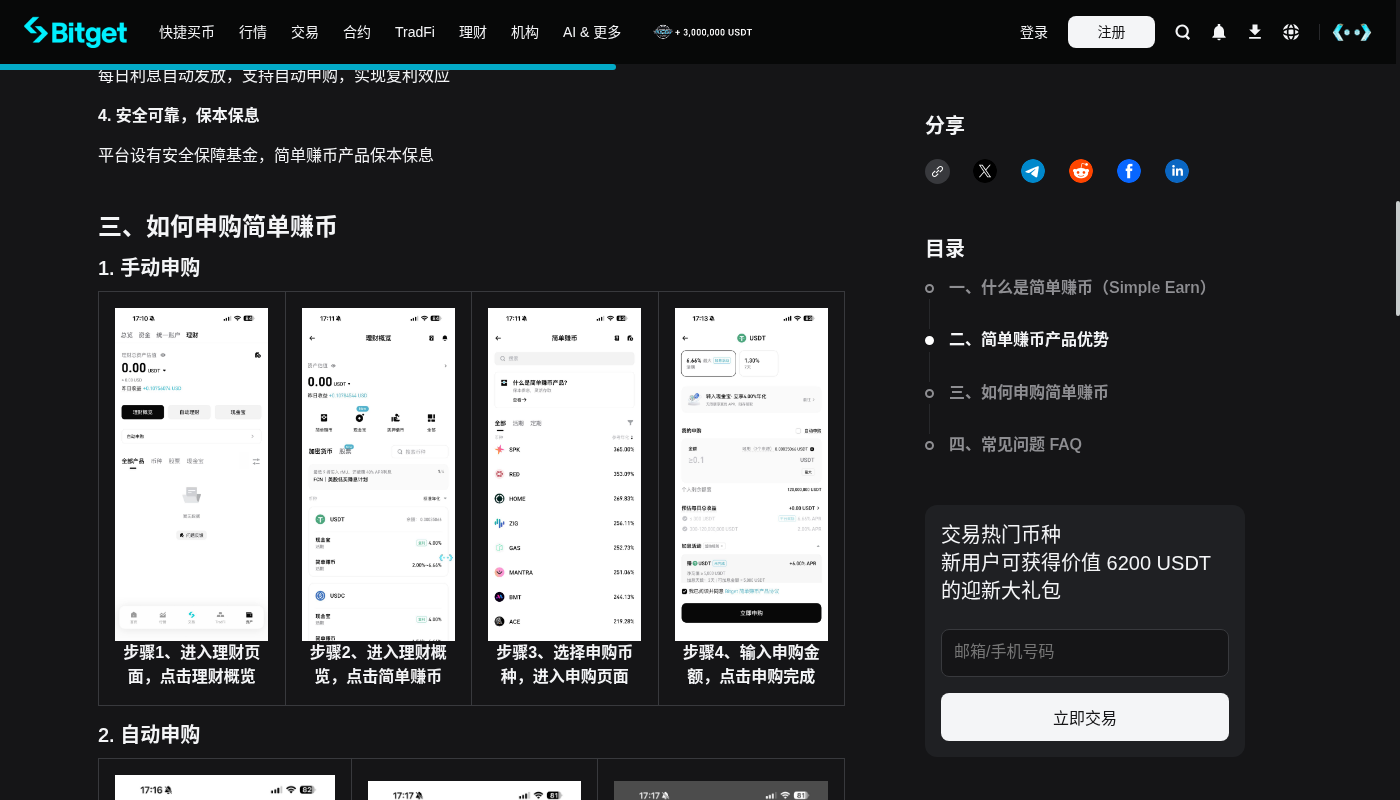
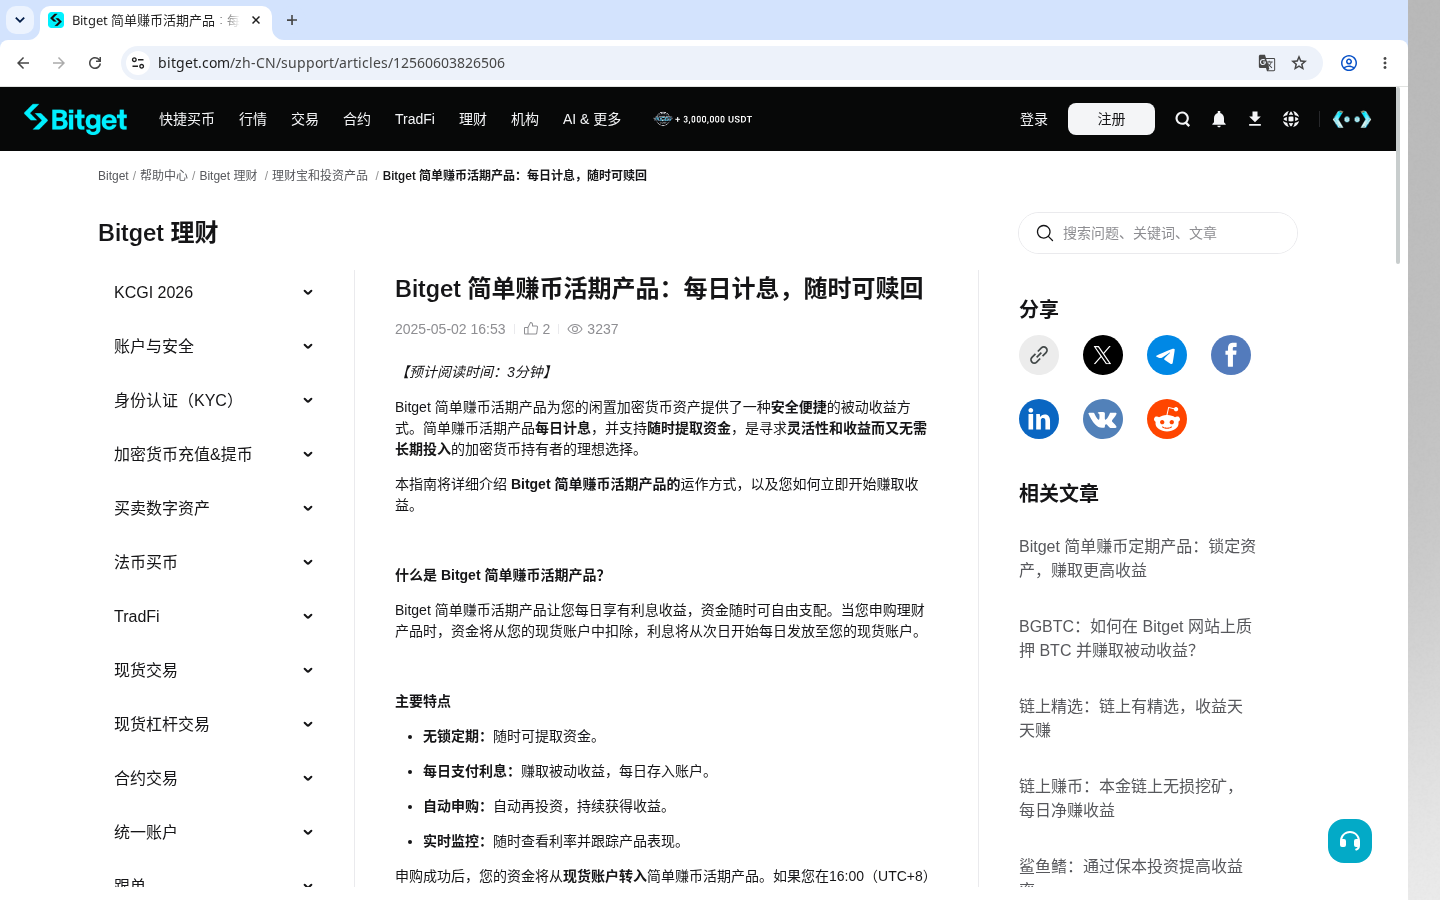
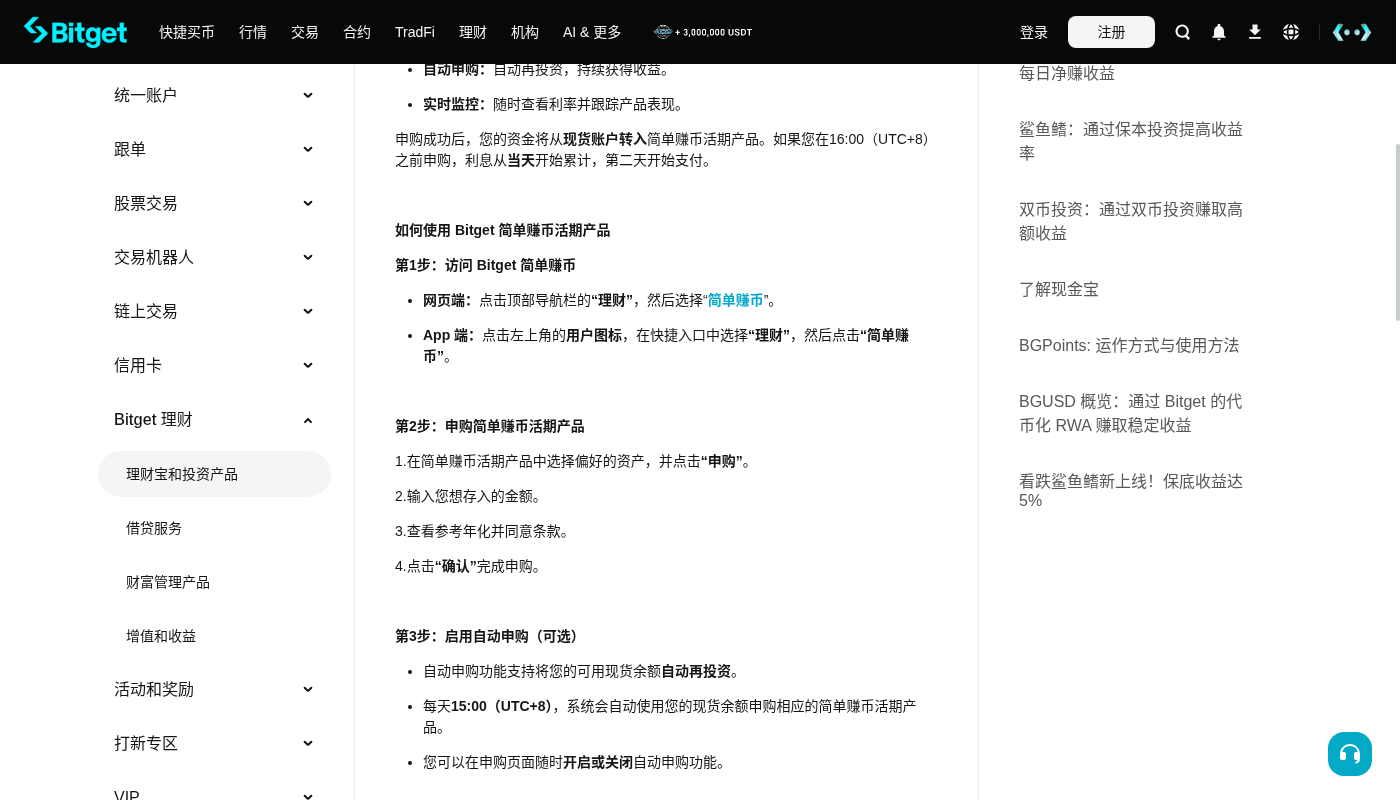
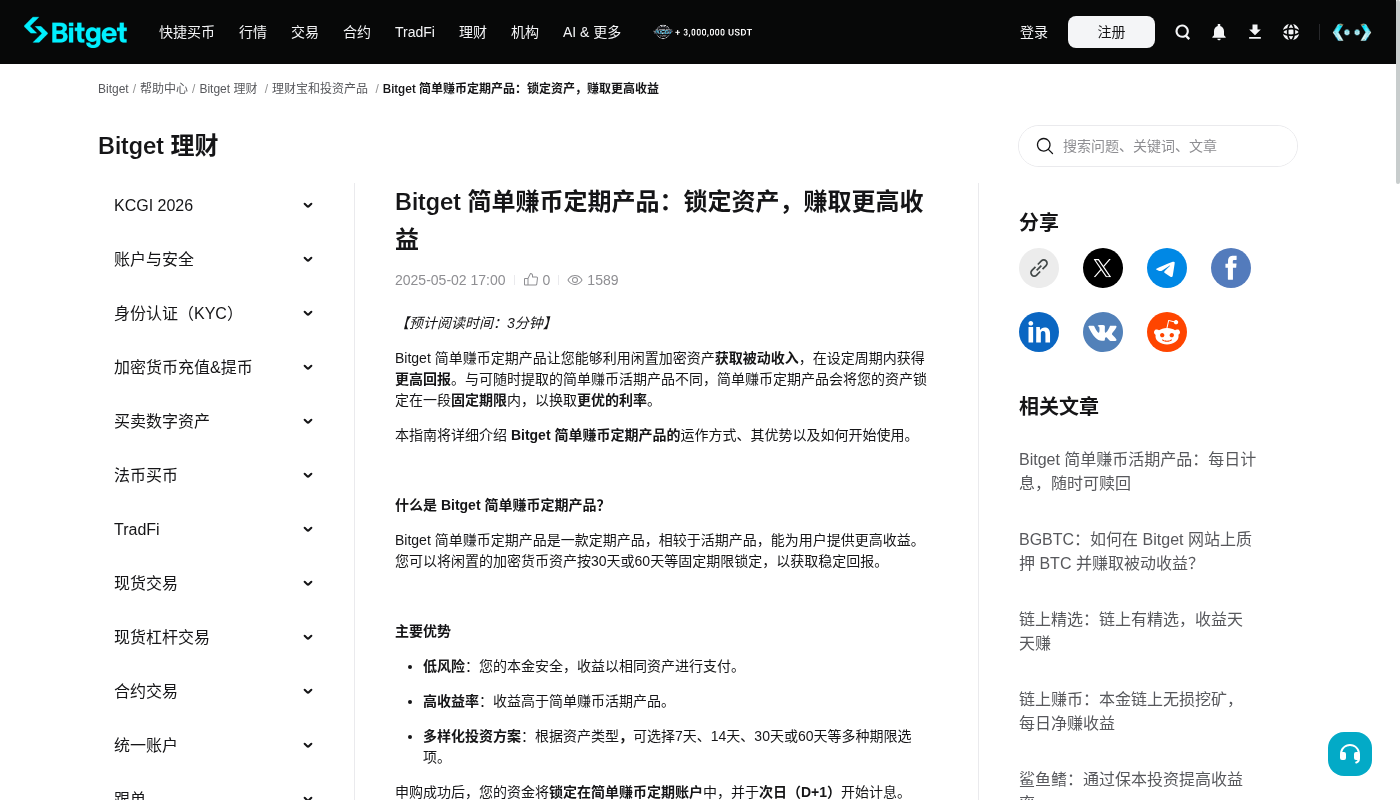
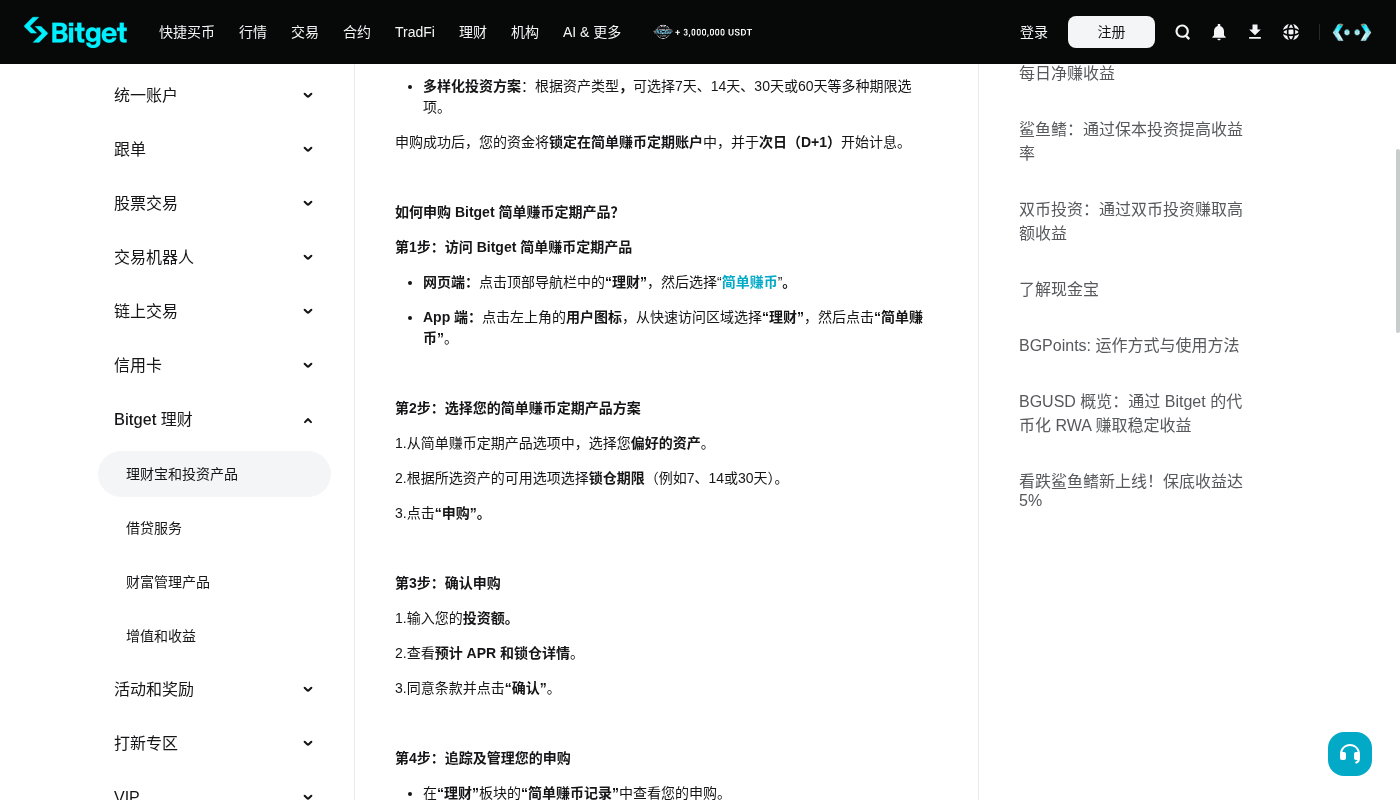
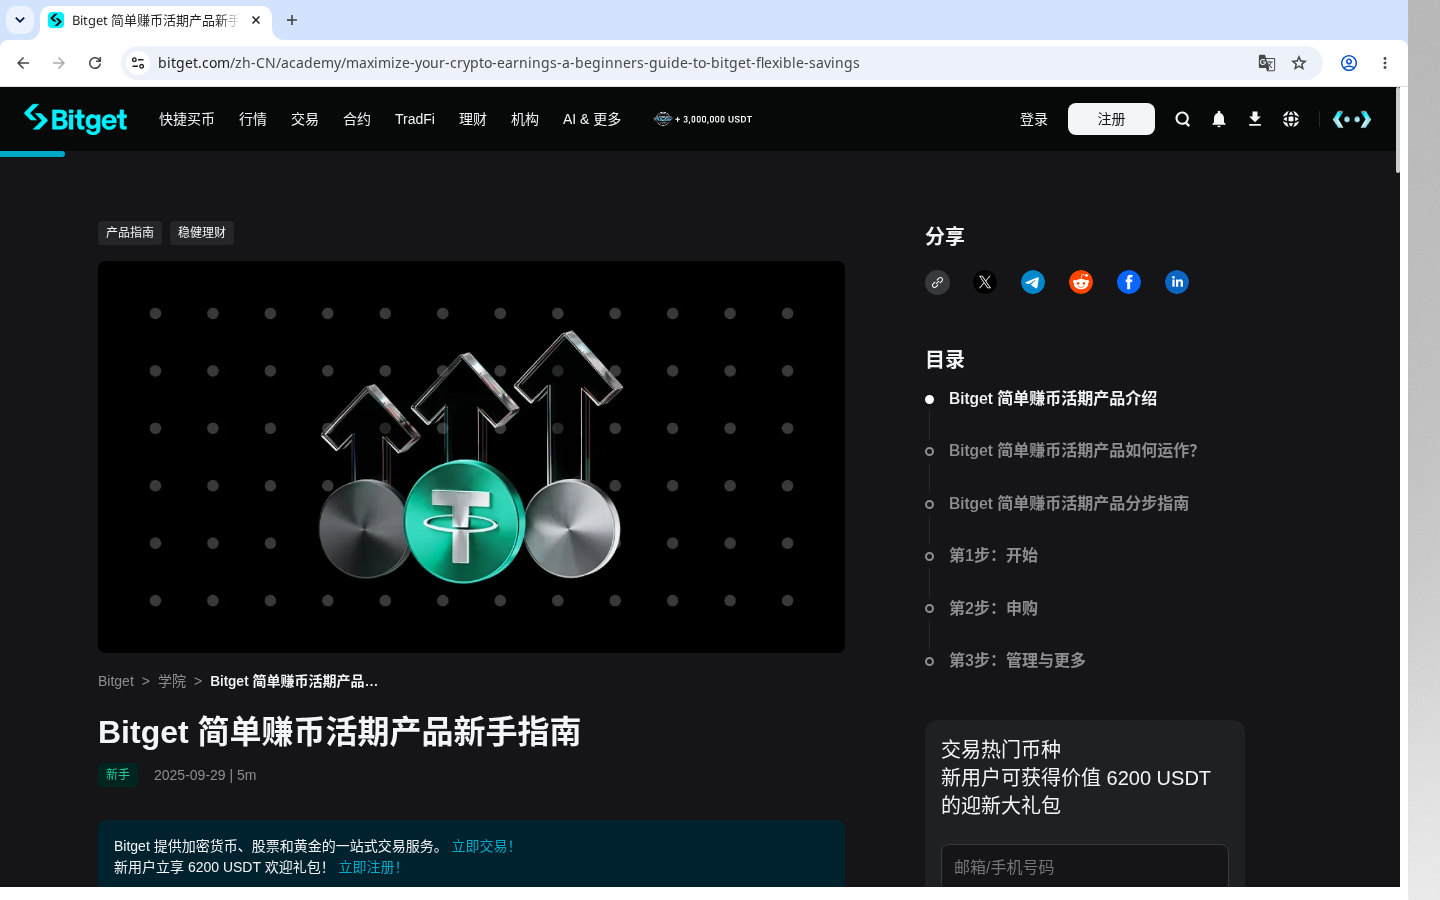
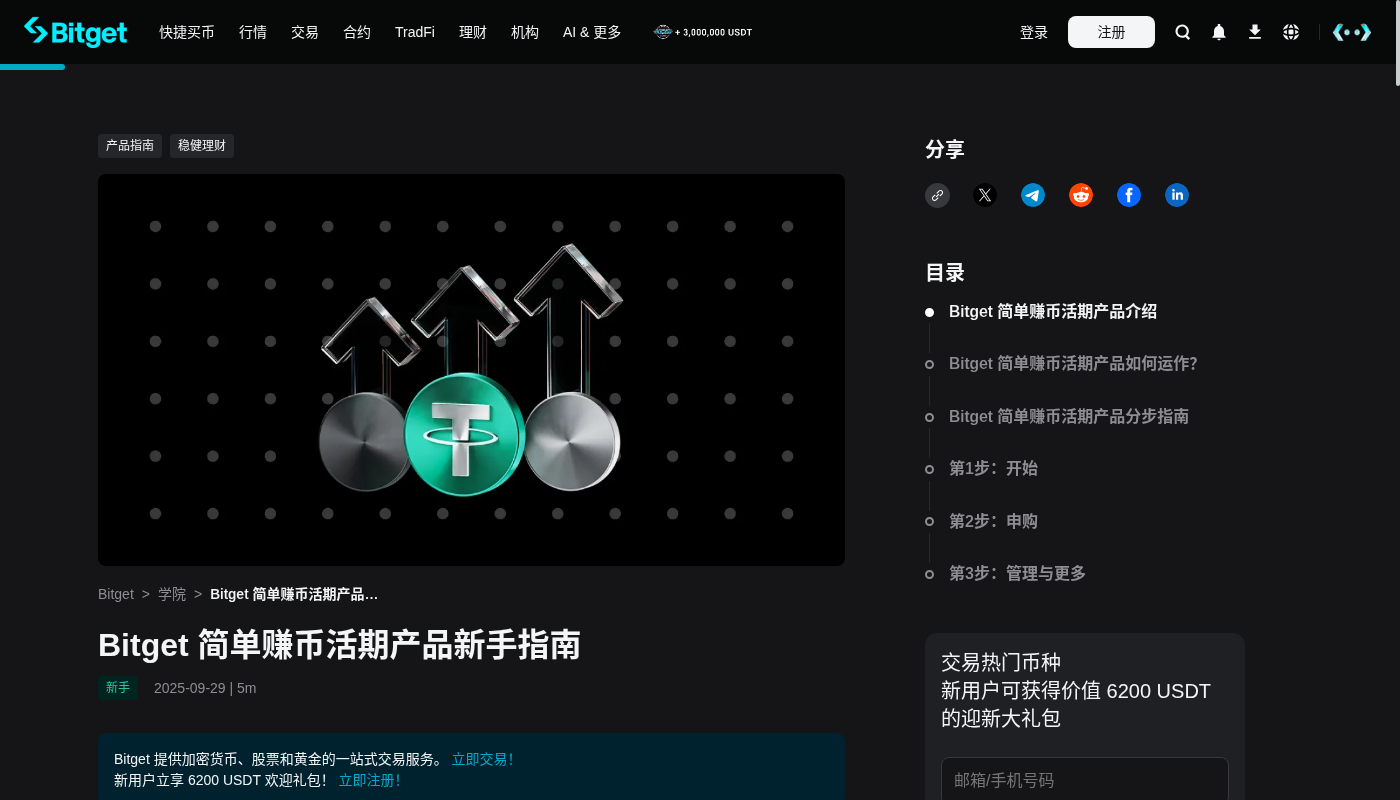
学院「简单赚币产品介绍及申购指南」帮你分清活期/定期;帮助中心活期文写明每日计息与随时赎回,定期文写明锁定换更高收益及到期/提前赎回要点。把「日息估算」和「锁定期对价」写进同一张成本表。
步骤 4:打开 Simple Earn Terms,先读 RISK WARNING
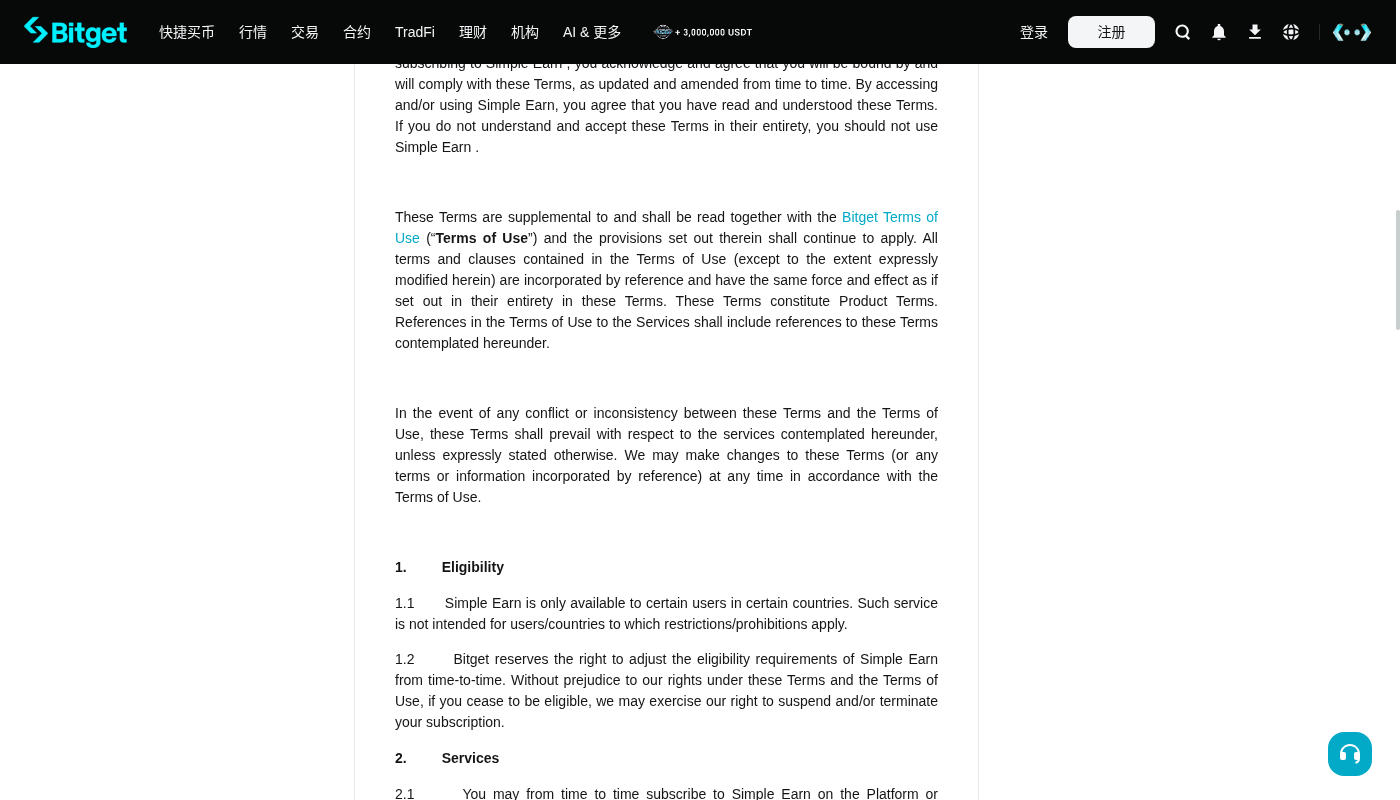
条款页(中文界面可能自动推荐英语)开头有风险警告:产品非监管注册、平台角色边界等。这不是走过场——把「我可能面临什么」用自己的话记一行,再回头点申购。
步骤 5:用亏得起的金额先申购一笔活期,立刻记账
回到简单赚币产品表,优先选你熟悉的币种(常见从稳定币活期练起),点立即申购,确认金额与条款。成交后立刻记录:时间、币种、活期/定期、参考 APR、申购额、预计日息、计划赎回日。朋友若也要练,可让其走 Bitget 邀请注册(码 LUCK46)开户后自己操作,勿把验证码交给别人。
口算例子(数字仅演示算法,非预测):假设申购 100 USDT、页面参考年化 5%,则大致日息约 100×0.05÷365 ≈ 0.0137 USDT;若你为了多 1~2 个点 APR 去锁 30 天,却在第 10 天急需用钱,就要把提前赎回规则可能损失的利息,一并算进「多出来的那点年化值不值」。
步骤 6:核对计息/赎回,复盘「收益来源是否对得上风险成本」
按帮助说明核对起息与派息;活期可小额赎回测路径。若实际到账与估算差很多,先查 APR 是否已变、金额是否含未起息部分,再决定要不要加大本金。开户与核对请走 Bitget 邀请注册(码 LUCK46)。
常见亏钱坑
- 只盯最高参考年化:不看是活期还是定期、要不要锁仓、币种是否波动——数字好看不等于净值好看。
- 把赚币当银行刚兑:条款有 RISK WARNING;稳定币与非稳定币都有各自风险,宣传文案不能替代条款。
- 第一笔就上长锁定期:还没跑通计息/赎回,就被流动性卡住,急需用钱时才发现退出有成本。
- 忽略产品调整公告:刚申购就遇到下架或规则变更,复盘会很被动。
- 自动申购开太大:现货余额被持续划走,交易与应急资金被「悄悄理财」,预算失控。
- 从仿站或「代申购稳赚」入口操作:只认官方域名 bitget.com;注册请走 Bitget 邀请注册(码
LUCK46),申购只在官方理财页完成。
再提醒一次:未开户可走 Bitget 邀请注册(邀请码 LUCK46);若你同时对比其他所的理财成本,也可平行记录 币安邀请注册(码 L5KY6YCR)、欧易邀请注册(码 2157189586)、Gate 邀请注册(码 VlVGBFpb),但本文收益来源与风险核对以 Bitget 理财/简单赚币为准。
相关阅读
声明:本文为 Bitget 赚币收益来源与风险成本说明,不构成投资建议;不喊单、不预测收益、不承诺保本。产品规则、参考年化与页面入口以 Bitget 官方实时页面为准。
