
摘要:币安质押借币里活期借币和存贷易怎么选:先看这笔钱要借多久、利率会不会中途变、到期或提前还要不要另算费用,再对照 LTV、补仓和平仓。
活期借币页上某一瞬间的年利率看起来很低,就按这个数把后面几天的利息算死,过两天利率抬头,实际付出往往比心里那笔账高一截。反过来,明明只想周转两三天,却去开一笔有固定期限的存贷易:利息在放款时就已经先扣掉,提前还也不会退回来;到期当天若没还清,帮助文还写过延迟罚金,超过 24 小时可能清算抵押物。少亏之前先问清三件事:这笔钱要借多久、能不能接受利率中途变、到期或提前还要不要另算费用,然后再对照质押率(LTV)、补仓和平仓。还没有币安账户的,可以先走 币安邀请注册(邀请码 L5KY6YCR),已有账户直接登录即可。
本篇只写币安质押借币里活期借币和存贷易怎么选。利率和 LTV 怎么逐步算,10 月 12 日那篇币安质押借币成本怎么算:利率、LTV 与平仓线已经写过,本文不再复述计算公式,只核对两种产品怎么选。这和全仓、逐仓杠杆或统一账户保证金也不是同一条产品线,相关阅读会链到那些对照文。VIP 借币,以及总入口上的轻享贷,只用来和选择对象区分开,不展开下单。正文按赚钱场景 → 成本与风险 → 编号步骤 → 常见亏钱坑来写。官方产品名以 2026-11-12 打开的中文界面为准:活期借币入口是 /flexible-loan,存贷易入口是 /fixedLoan,利率列写着「借币利率(固定)」。不要把几年前暂停新开的「Stable Rate / 稳定利率」名称,当成现在一定还能申请的产品。利率、期限、最小借币数量和质押率会变,文中数字只作查询日界面示例;配图都是公开的官方中文页和帮助,未登录时主按钮常见是「登录」,不伪造已登录余额、可借额度或进行中的订单。
赚钱场景:少亏往往出在「把瞬时利率当锁死」和「借多久没对上」
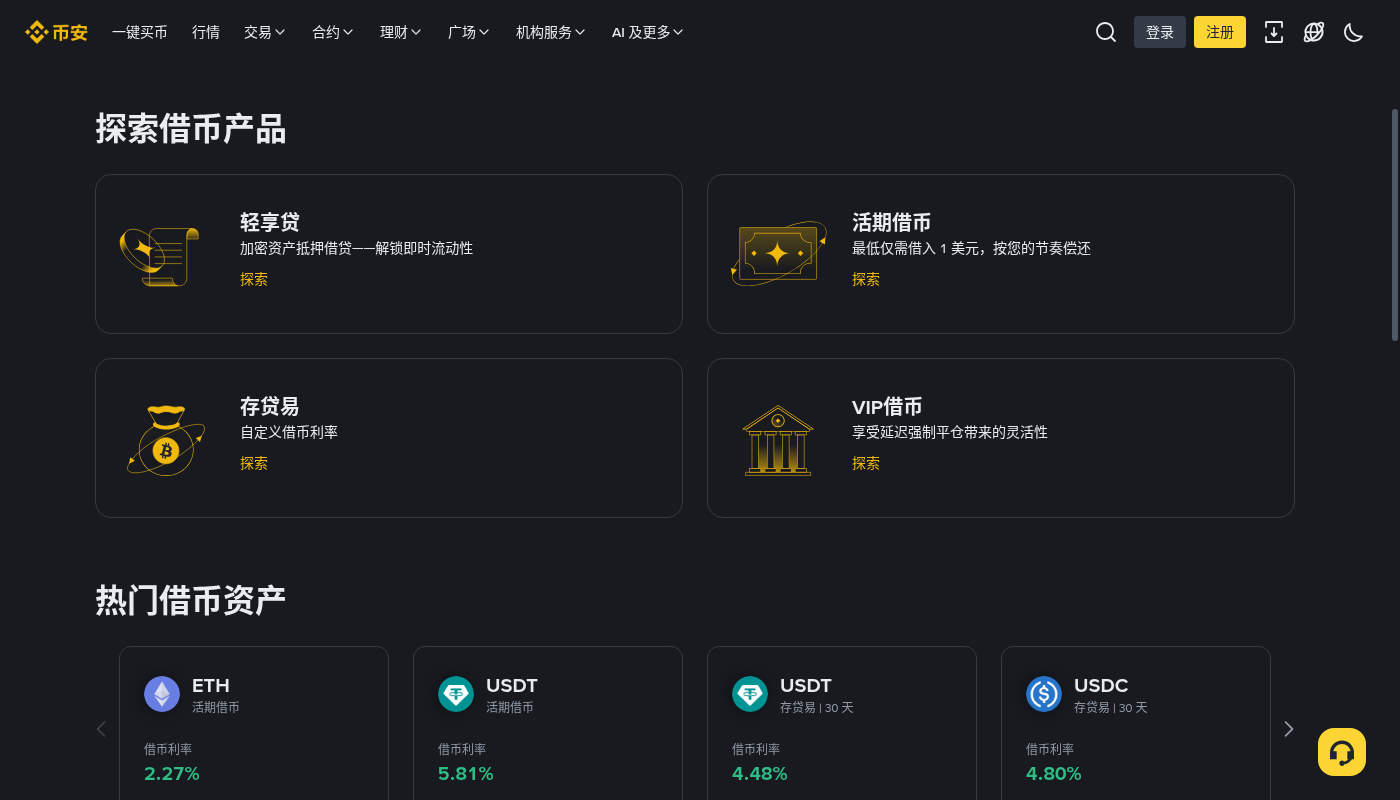
先打开官方质押借币总入口 binance.com/zh-CN/loan。「探索借币产品」里能看到四张卡片:轻享贷、活期借币、存贷易、VIP 借币。活期借币卡片写着最低约 1 美元、按自己的节奏偿还;存贷易卡片写着自定义借币利率。学院 2026 年 6 月 26 日更新的初学者指南,仍把产品写成活期借币、存贷易和 VIP 借币三种,总入口多出来的轻享贷先记住名字,本篇不拿它来做选择。
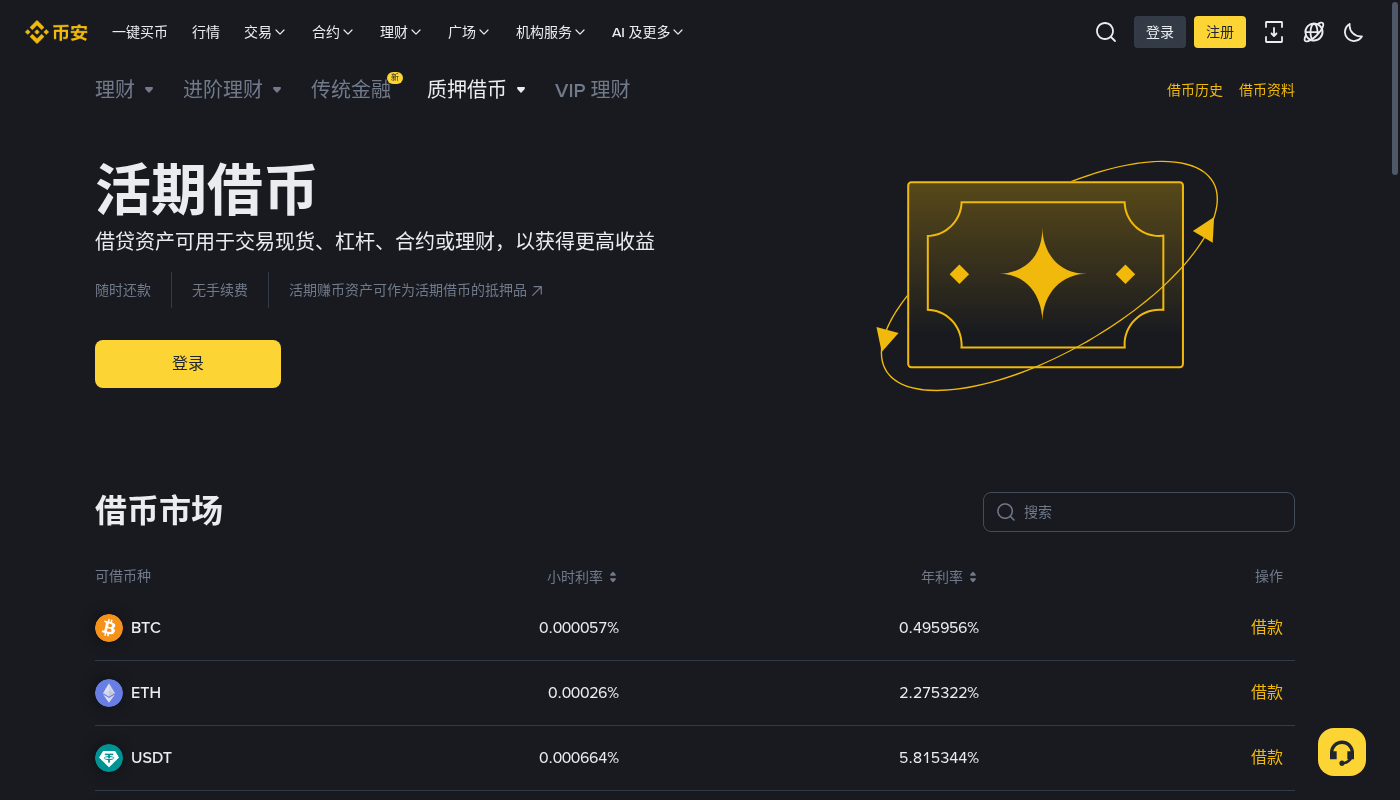
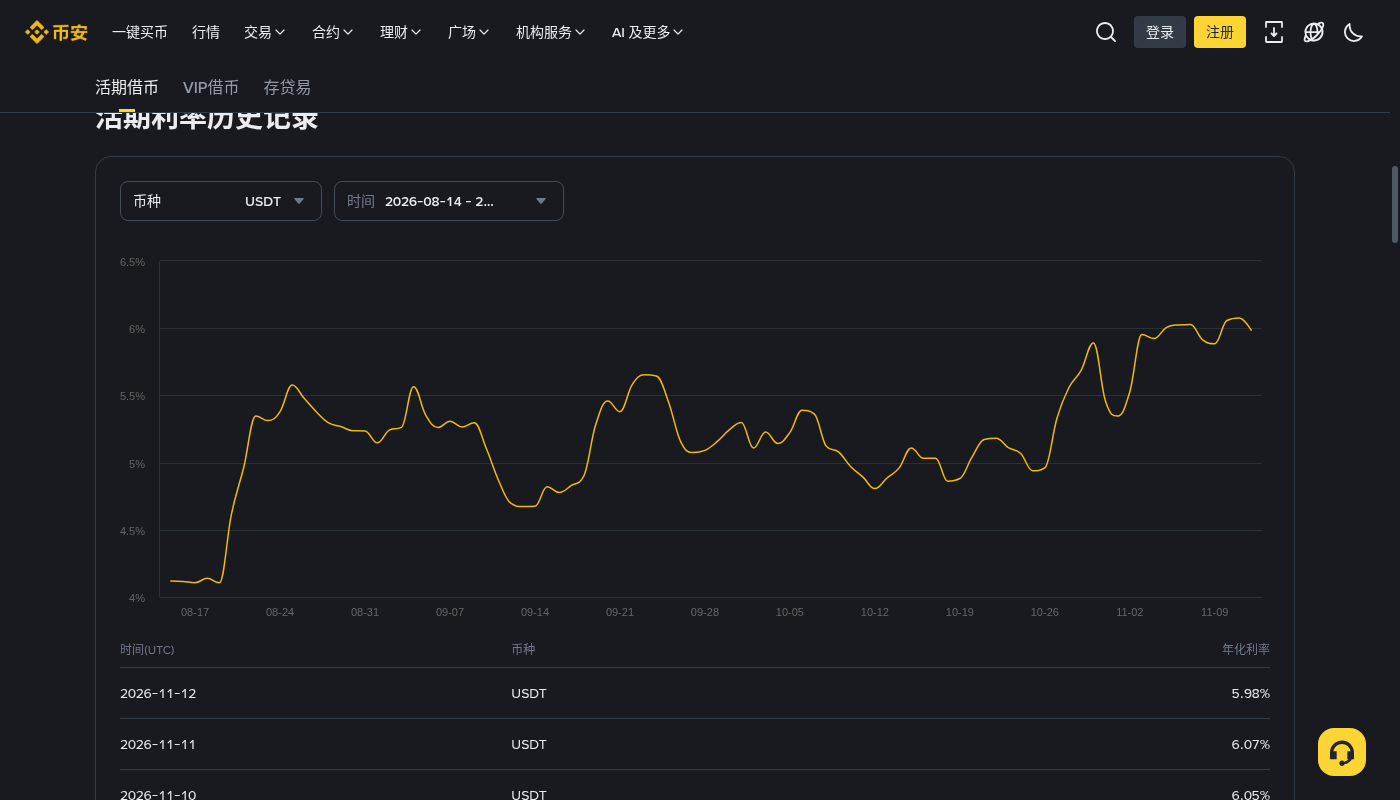
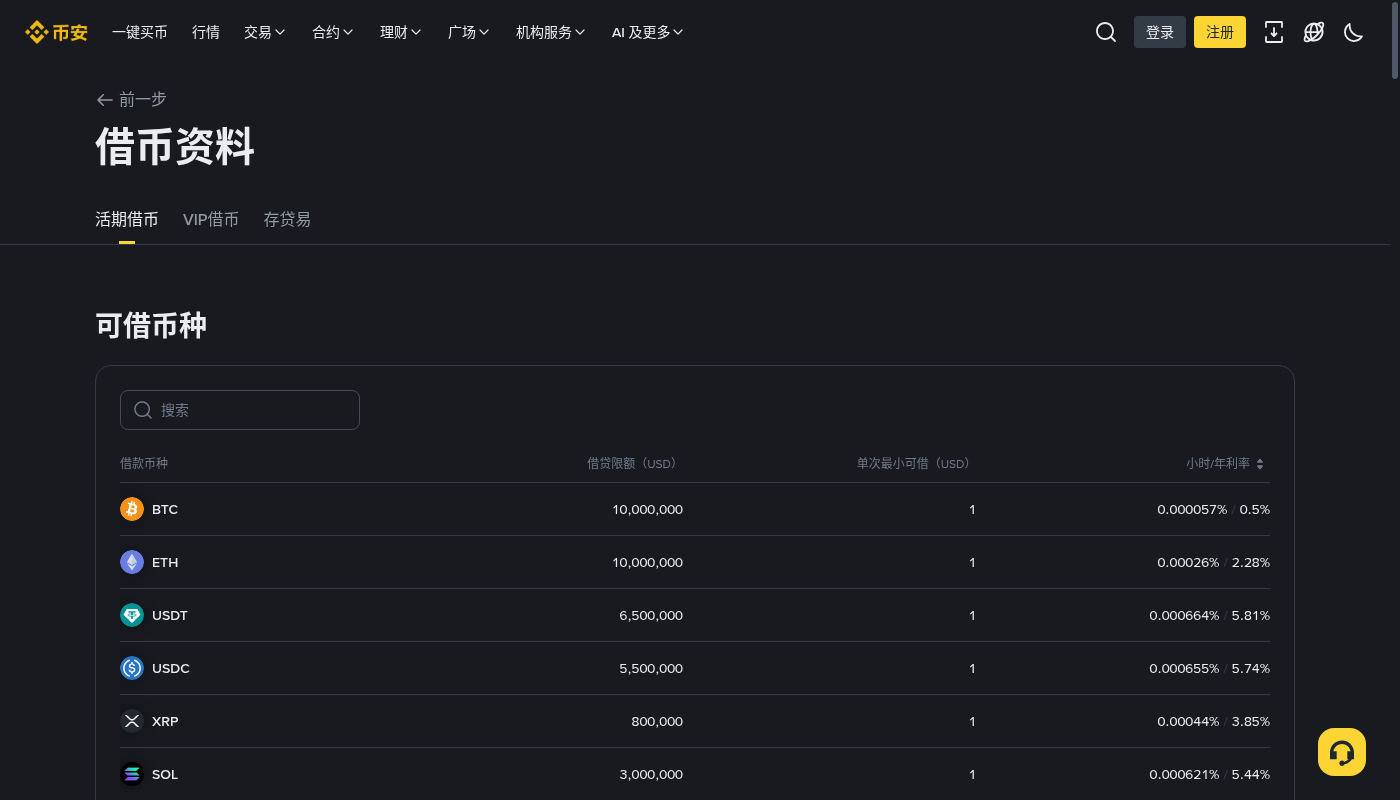
活期借币页把「随时还款、无手续费」写在标题下面,市场表同时给小时利率和年利率。2026-11-12 打开时,USDT 年利率大约 5.82%,同一天借币资料里的活期利率历史还显示,USDT 在 10 月下旬曾经到过约 4.93%,11 月 11 日又到过约 6.07%。曲线会动,是这个产品本身的计息方式:帮助中心写明,活期借币各币种利率每分钟更新一次,按未偿总额和现行利率每分钟计息,利息再累加回去。只盯某一瞬间的低点,等于默认利率不会变。
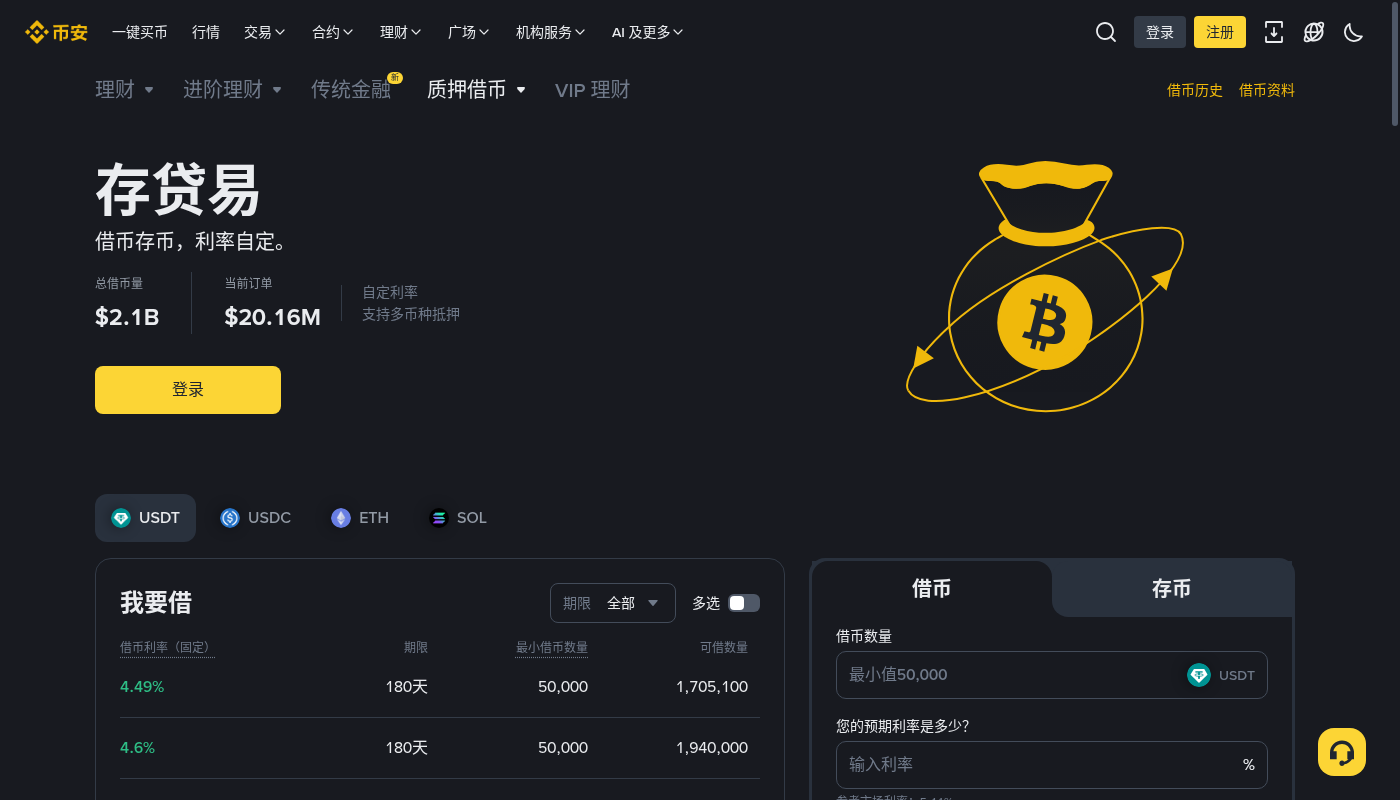
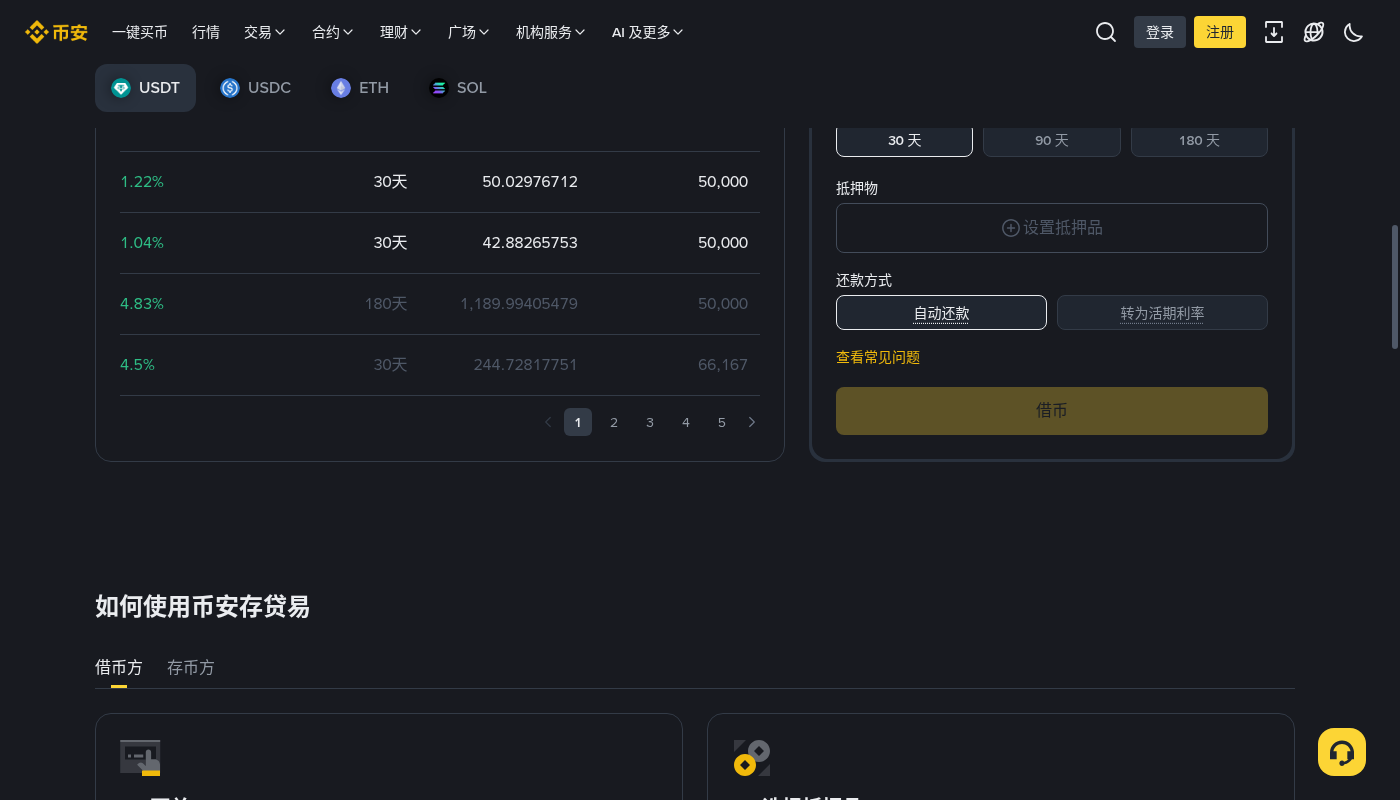
存贷易则是另一套账。产品页写「借币存币,利率自定」,「我要借」的利率列直接标成「借币利率(固定)」,期限常见能看到 30 天、90 天、180 天。帮助文把利息写成放款时预先收取,实际到账是借贷数量减去利息;提前还、逾期被清算,或到期前触及强平质押率被清算,利息都不退。2026-11-12 打开 USDT 借币簿时,不少档的最小借币数量是 50,000,这和简介对照表里「最低 50,000 美元等值」对得上,和活期「最低约 1 美元」不是同一道门槛。只想借两三天,却去匹配一笔 30 天或 180 天的单,锁住的是整个期限的利息成本,不是「随时还能按活期那样还」。
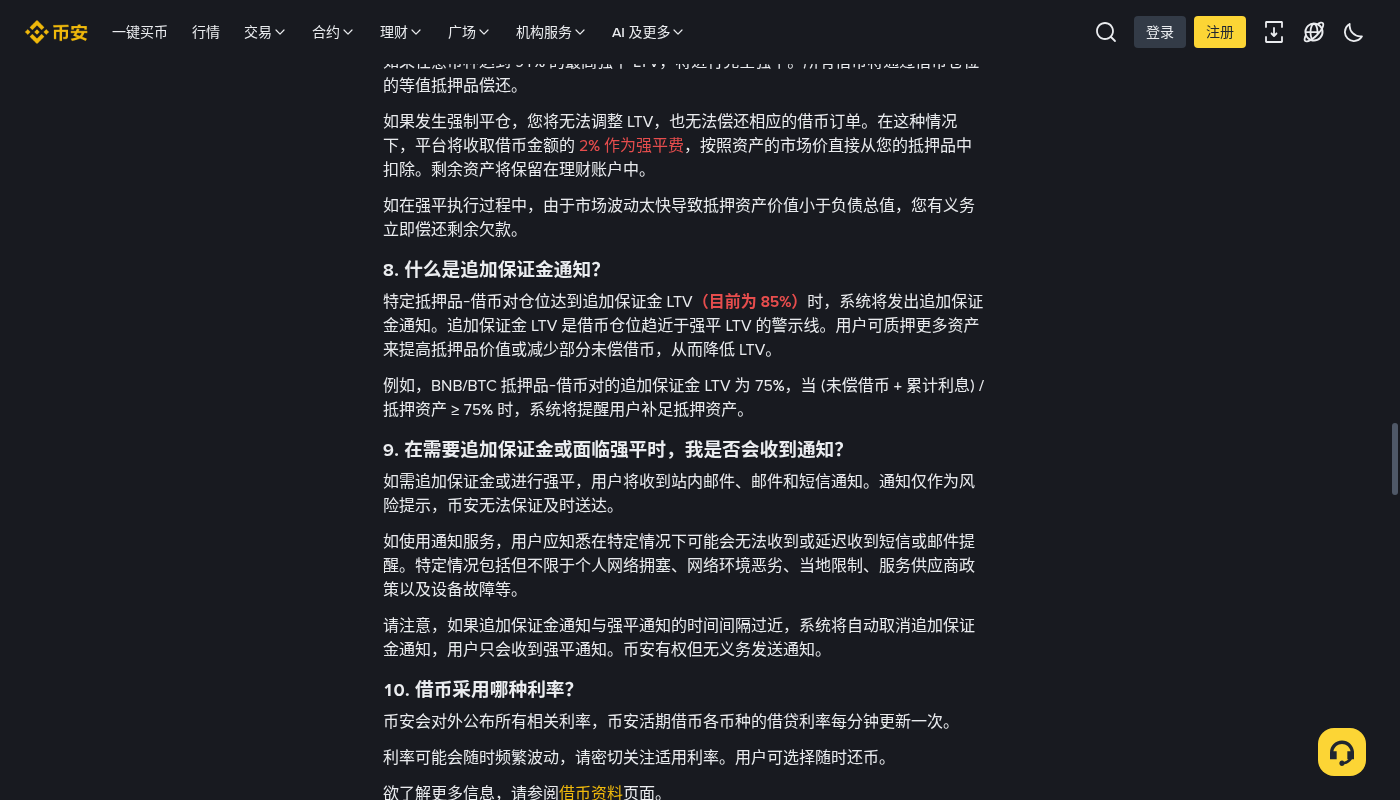
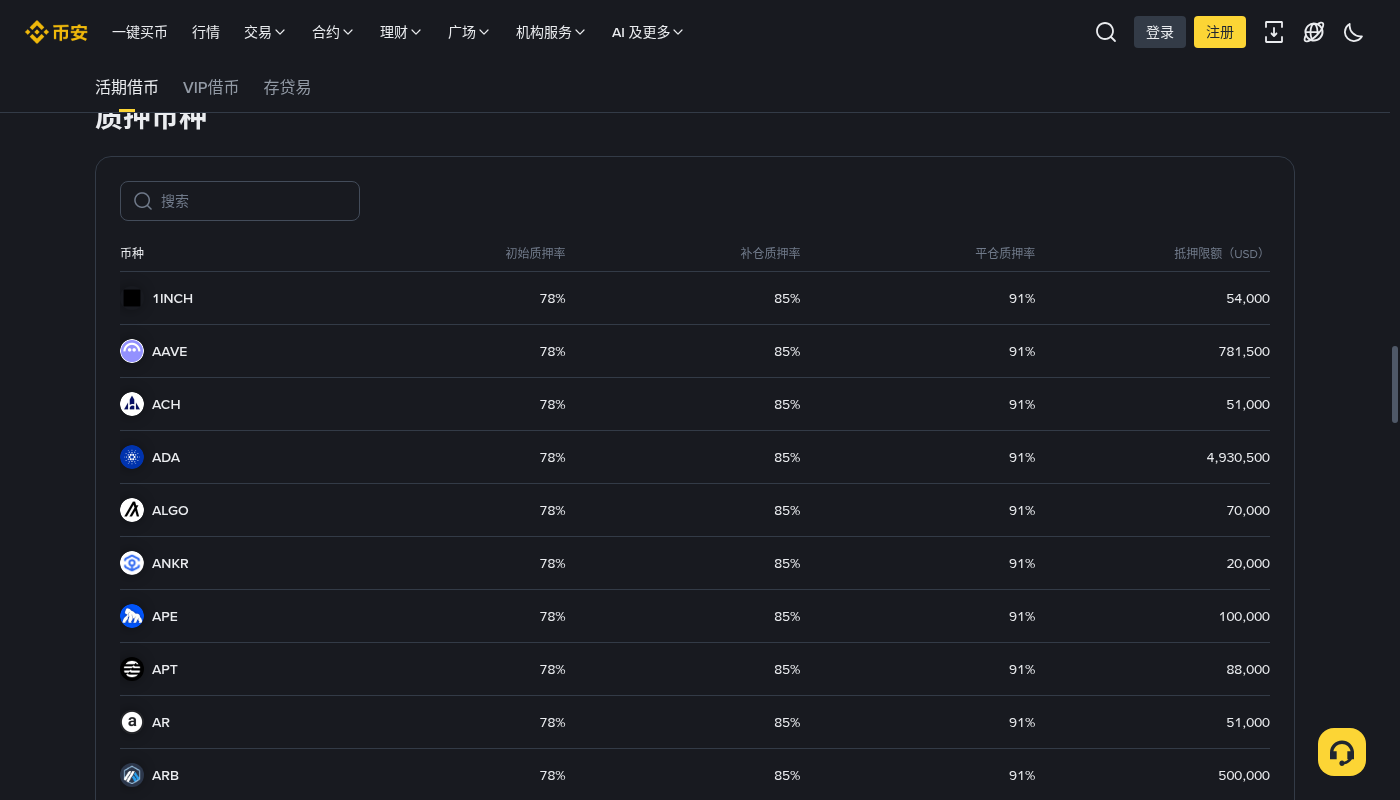
两种都要看 LTV。活期 FAQ 写过追加保证金 LTV 目前为 85%、完全强平时收借币金额 2% 的强平费;借币资料在活期标签下的质押币种表,2026-11-12 打开时多个币种示例是 78%、85%、91%。存贷易 FAQ 在 2026-05-19 这一版写过初始、追加、强平质押率分别为 72%、77% 和 91%,同样会收 2% 强平费,但逾期还有每小时 3 倍利率的延迟罚金。两套数字不要混用,下单前以该产品当时的确认页和帮助原文为准。未开户可走 币安邀请注册(码 L5KY6YCR)。若你同时要做欧易侧的对照账本,可走 欧易邀请注册(码 2157189586),本文操作以币安为准。
成本与风险:滚动利率对锁定利率,期限和 LTV 都要算进去
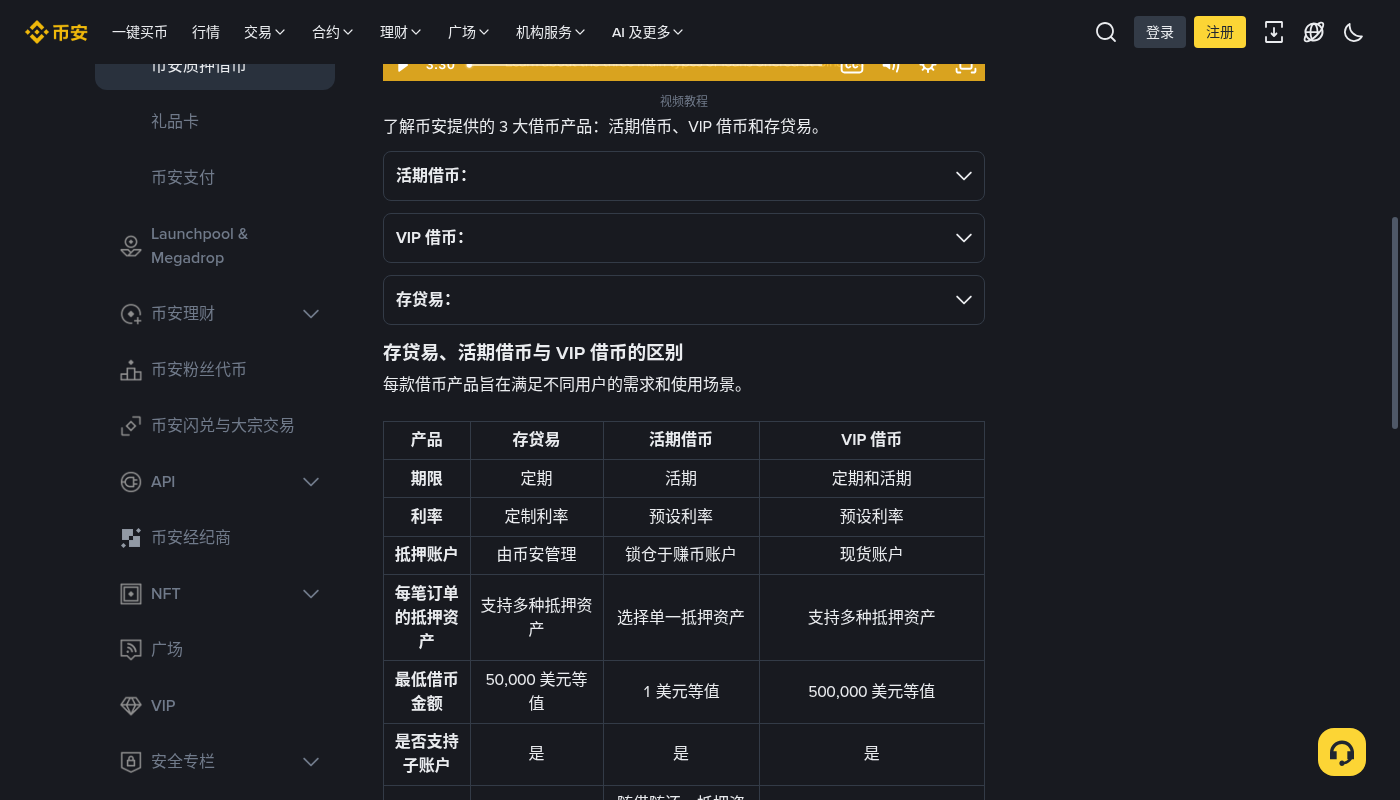
官方帮助「币安质押借币简介」(2026-11-12 打开时标注更新于 2026-10-16)把三款产品放在一张表里,先看这一表再往下对细则:
- 期限:存贷易是定期,活期借币是活期,VIP 借币可以定期也可以活期。
- 利率:存贷易是定制利率,活期借币和 VIP 借币是预设利率。
- 抵押放哪:存贷易由币安管理,活期借币锁在赚币账户,VIP 借币留在现货账户。
- 每笔订单的抵押:存贷易和 VIP 借币支持多种抵押资产,活期借币是选择单一抵押资产。
- 最低借币金额:存贷易写 50,000 美元等值,活期借币写 1 美元等值,VIP 借币写 500,000 美元等值。
表上的「优势」一行在截图底部可能被裁到,完整原文以帮助页为准。VIP 借币的最低额已经说明它不是本篇的选择对象。
活期借币这边,成本主要来自「利率会变」和「LTV 缓冲够不够」。FAQ 写清:利率每分钟更新,可能随时波动;计息按未偿借币和现行利率每分钟进行,利息加回未偿总额。抵押可以继续拿保本赚币活期的实时年化和阶梯年化,但这些奖励不会自动拿去抵借币利息,两列要分开记账。强平费按借币金额的 2% 从抵押品扣;追加保证金通知只是风险提示,币安并不保证通知及时送到。借币资料在活期标签下还能看到利率历史和质押率三档,数字会变,适合用来核对「今天看到的利率」并不是「接下来几天一定还是这个数」。
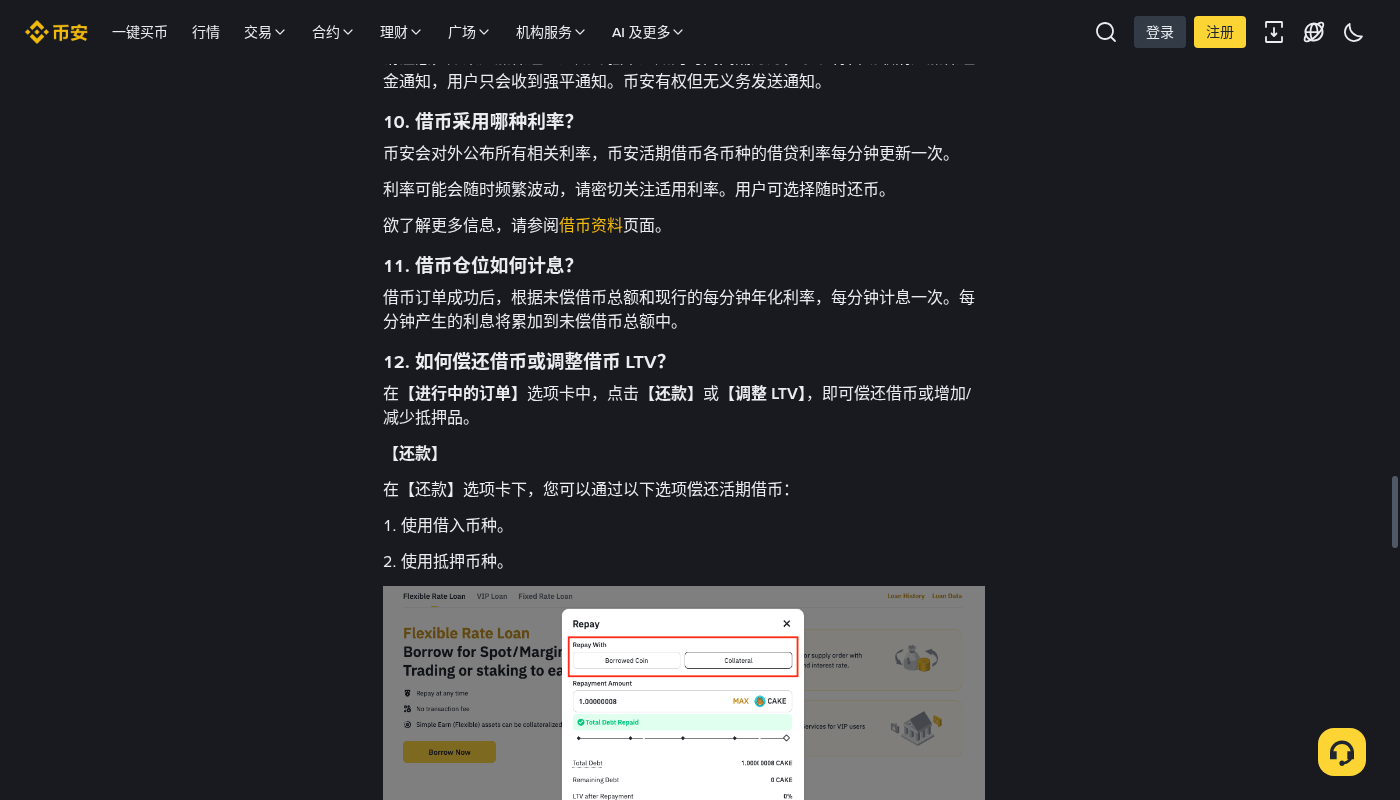
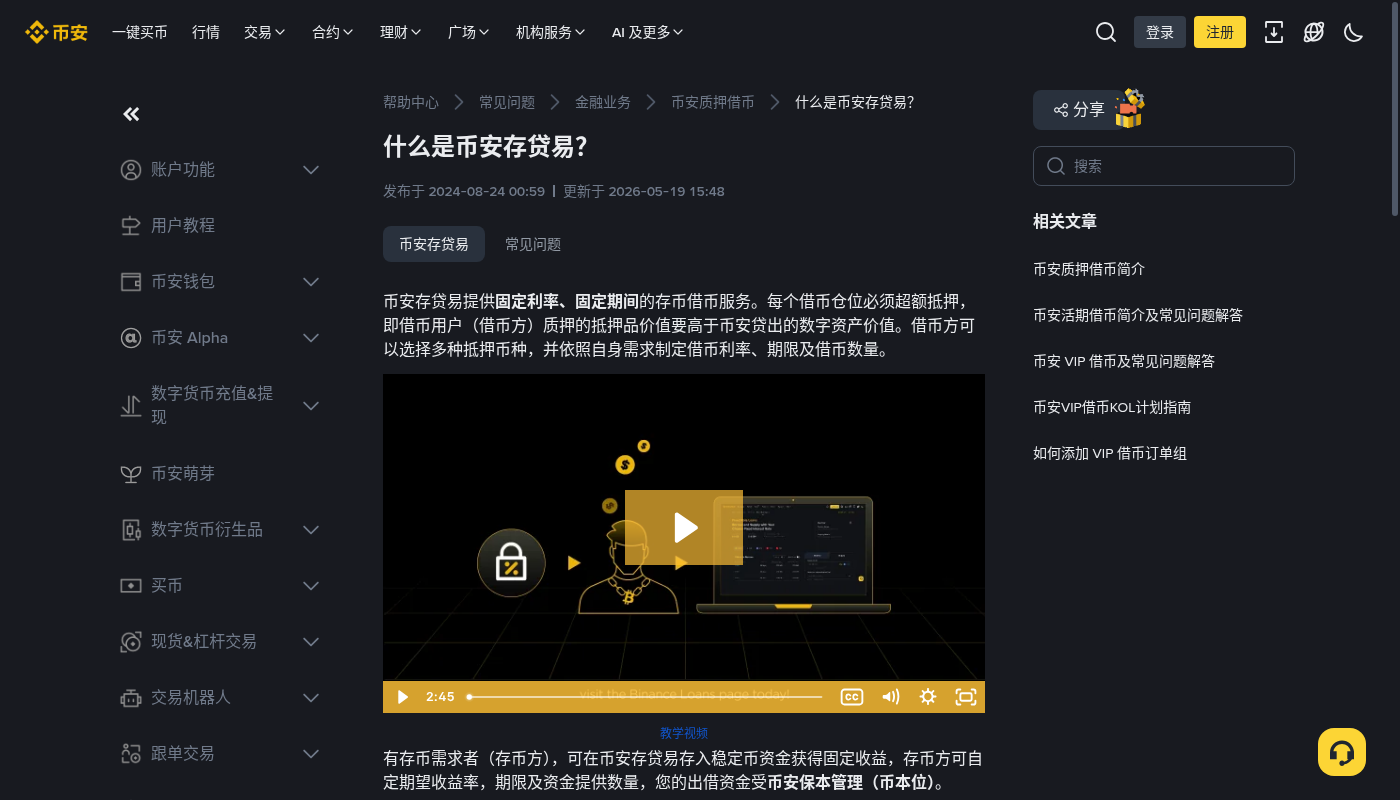
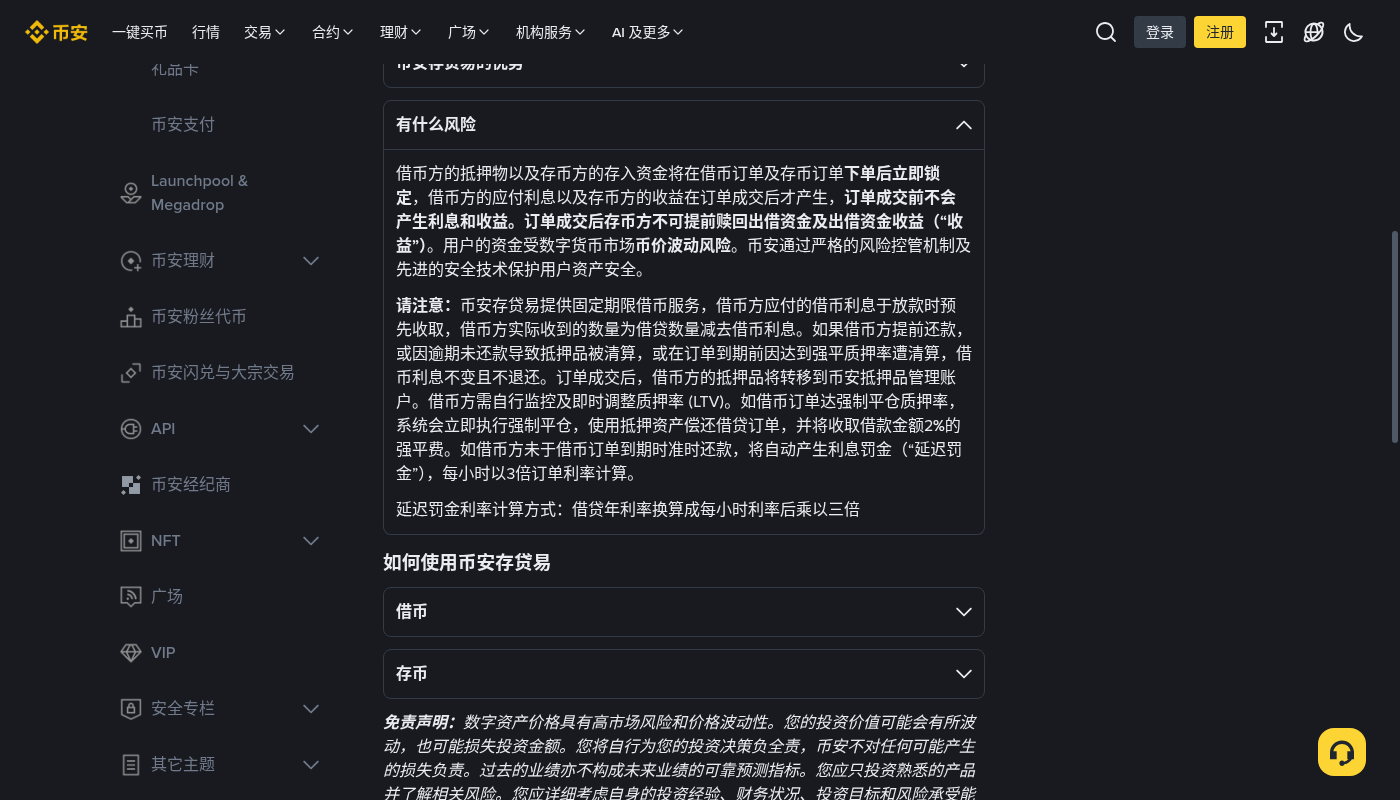
存贷易这边,成本主要来自「期限锁定」和「利息预扣且不退」。学院写过,整个订单期间年化利率保持不变,方便先算清持有期内的利息。FAQ 把另一面也写清楚了:利息在放款时预先收取;提前还款,或因逾期、到期前触及强平质押率被清算,利息不变且不退还。到期未准时还款,延迟罚金按借贷年利率换算成每小时利率后再乘三倍;产品页还写,延迟的前 24 小时先按小时计这档罚金,超过 24 小时仍未还清,抵押物可能被自动清算。下单区能看到「自动还款」和「转为活期利率」两种还款方式,这是到期时的处理选项,不能理解成开单之后还能按活期那样随时无费用退出。存贷易同时有存币方,本篇只核对借币怎么选,不展开怎么把稳定币拿去存。
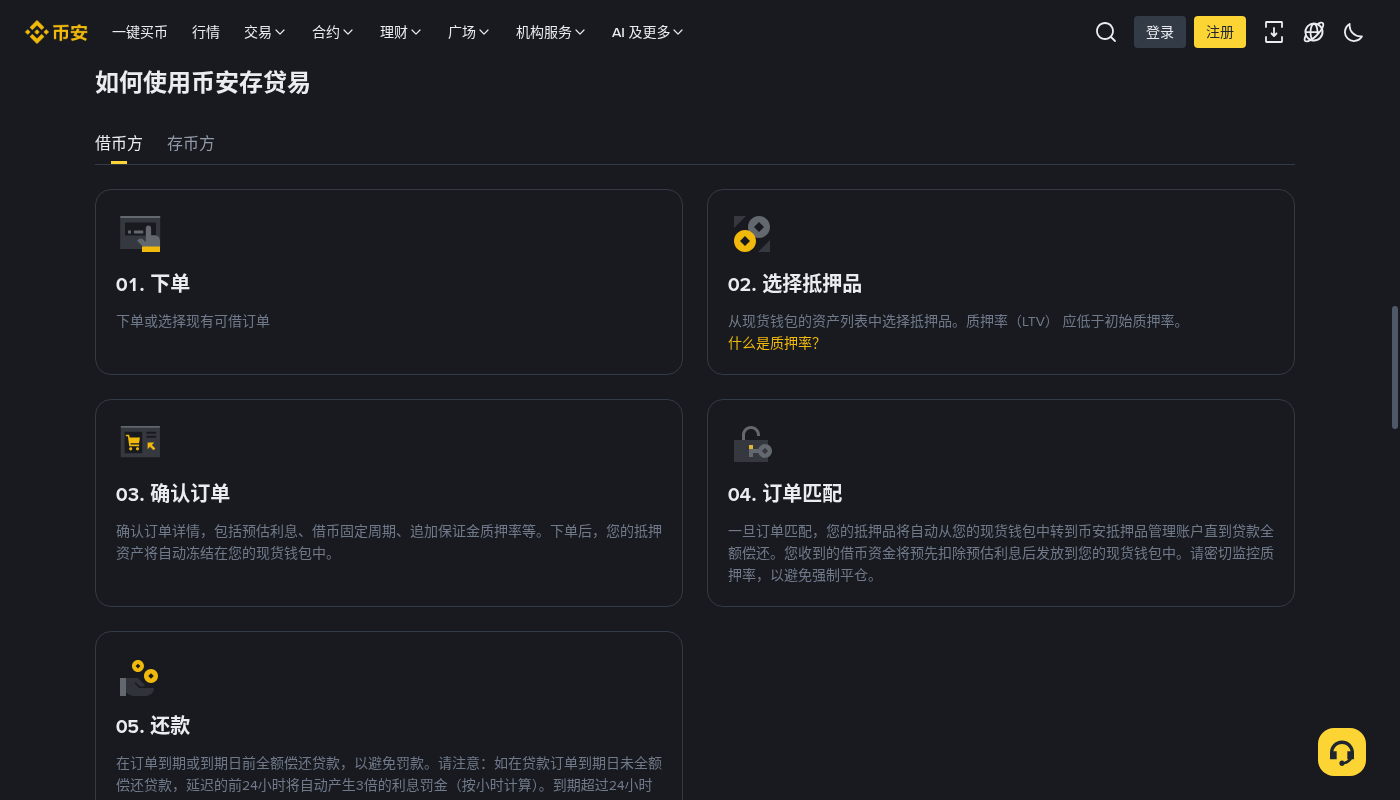
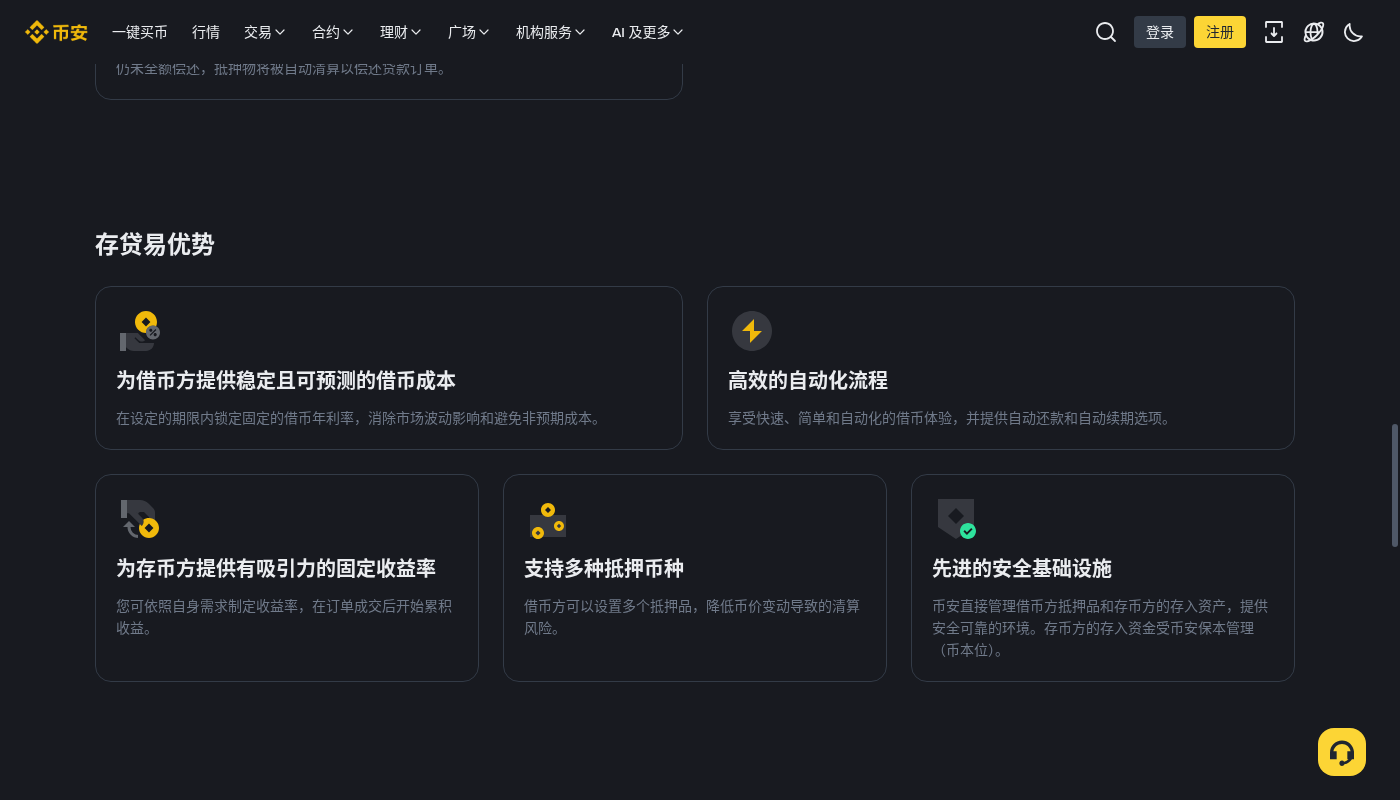
两种都不是杠杆交易,也不是合约保证金或统一账户。质押借币要超额抵押,LTV 顶满后再碰上抵押品下跌,补仓来不及就会被强平,再叠一层强平费。活期没有固定到期日,但利率会变;存贷易先锁住利率,却把期限、预扣利息、逾期罚金和 5 万美元量级的门槛一起锁进来。选之前把打算借多久、能不能接受中途变利率、提前还或到期还不上会不会多付一笔钱写下来,不要只比较某一天谁的展示年化更低。
操作步骤:先对照规则和用款时间,再决定借哪边
1. 打开官方站点并登录
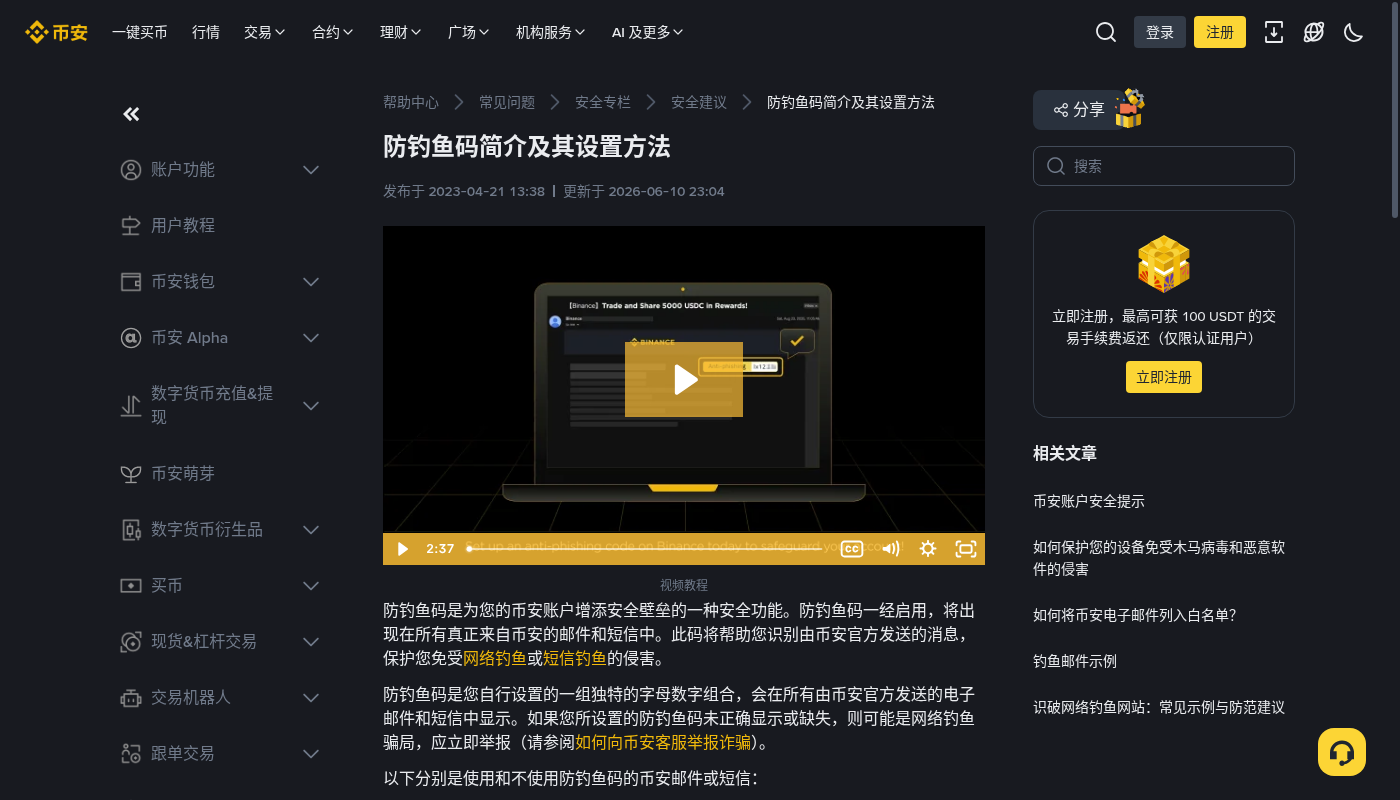
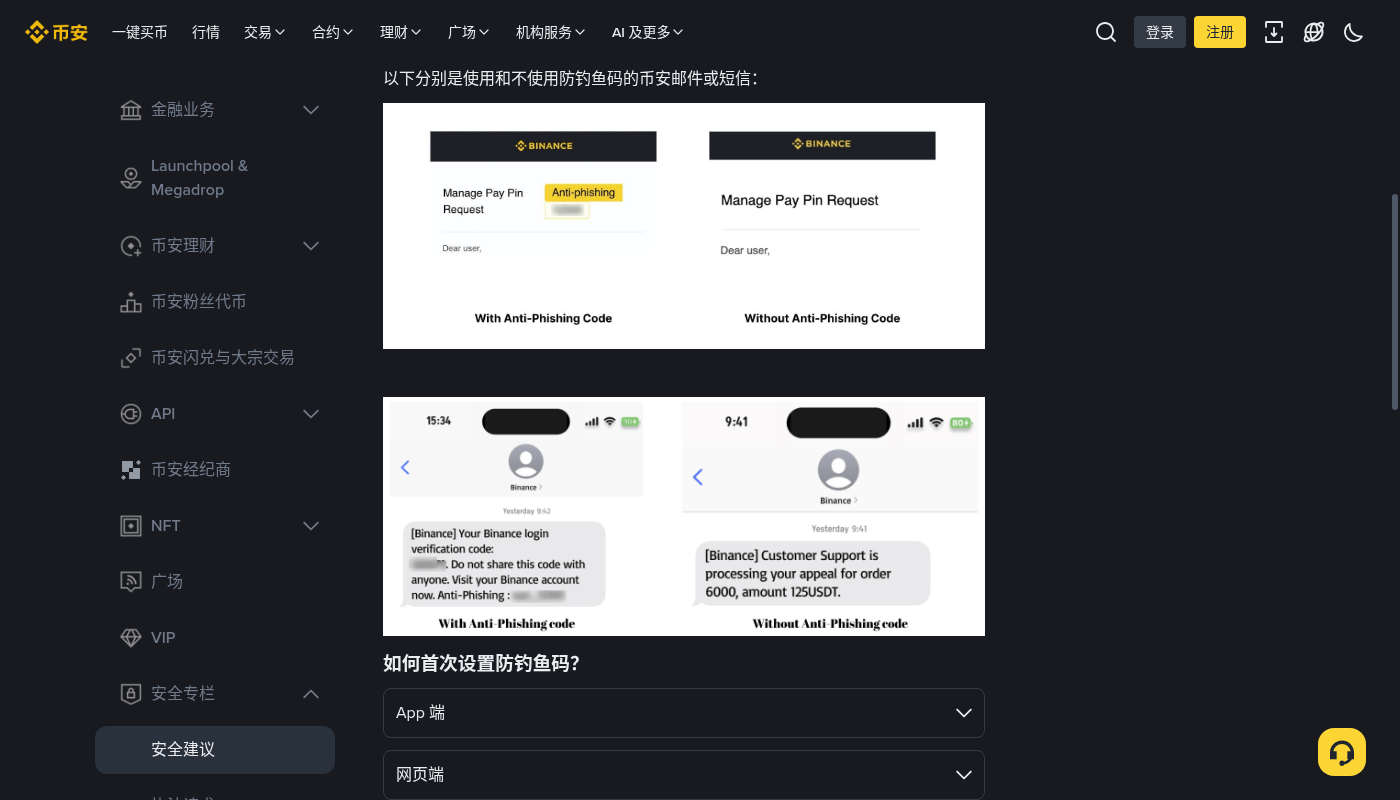
打开币安官网完成注册或登录,完成身份验证,绑定手机、验证器或通行密钥,并建议设置防钓鱼码。未开户可走 币安邀请注册(邀请码 L5KY6YCR)。安全没做好就去做质押借币,亏钱坑往往不在利率,而在仿站和验证码。若你还要同步开欧易做对照账本,可走 欧易邀请注册(码 2157189586),本文以币安为准。
2. 打开官方借币总入口,认准活期借币和存贷易,并和 VIP、轻享贷分开
网页常见路径是理财里的质押借币,或直接打开 binance.com/zh-CN/loan。先认准活期借币和存贷易两张卡片,再分别进入 /flexible-loan 和 /fixedLoan。轻享贷和 VIP 借币在同一页也能看到,只用来避免点错入口,不作为本篇的选择对象。未登录时这些页的主按钮常见是「登录」,活期市场操作列是「借款」,存贷易下单区是「借币」,不要把公开页上的利率表当成自己已经借到的额度。还没账户的,仍走 币安邀请注册(码 L5KY6YCR)。
3. 用学院和官方 FAQ 对照三件事
打开学院「币安质押借币初学者指南」,先看它怎么区分活期借币和存贷易:活期只要维持 LTV 就可以长期使用,存贷易则是整个订单期间年化利率保持不变。学院要点里还有一句概括,写借款人可以随时提前还款、无需支付罚金。这句话不要直接套到存贷易上。活期 FAQ 确实写了可随时还币;存贷易 FAQ 则写明利息预扣,提前还也不退。选产品时以各产品自己的帮助原文为准。
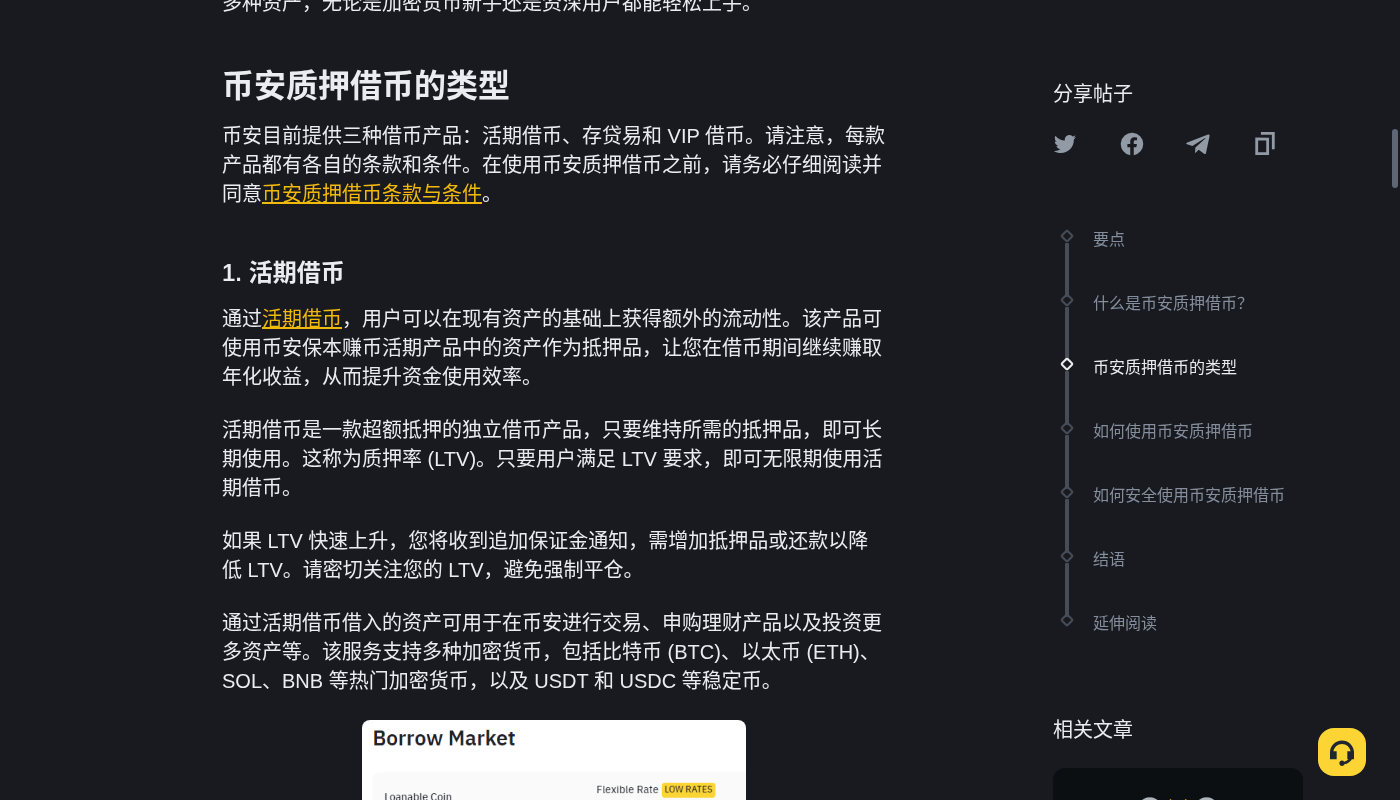
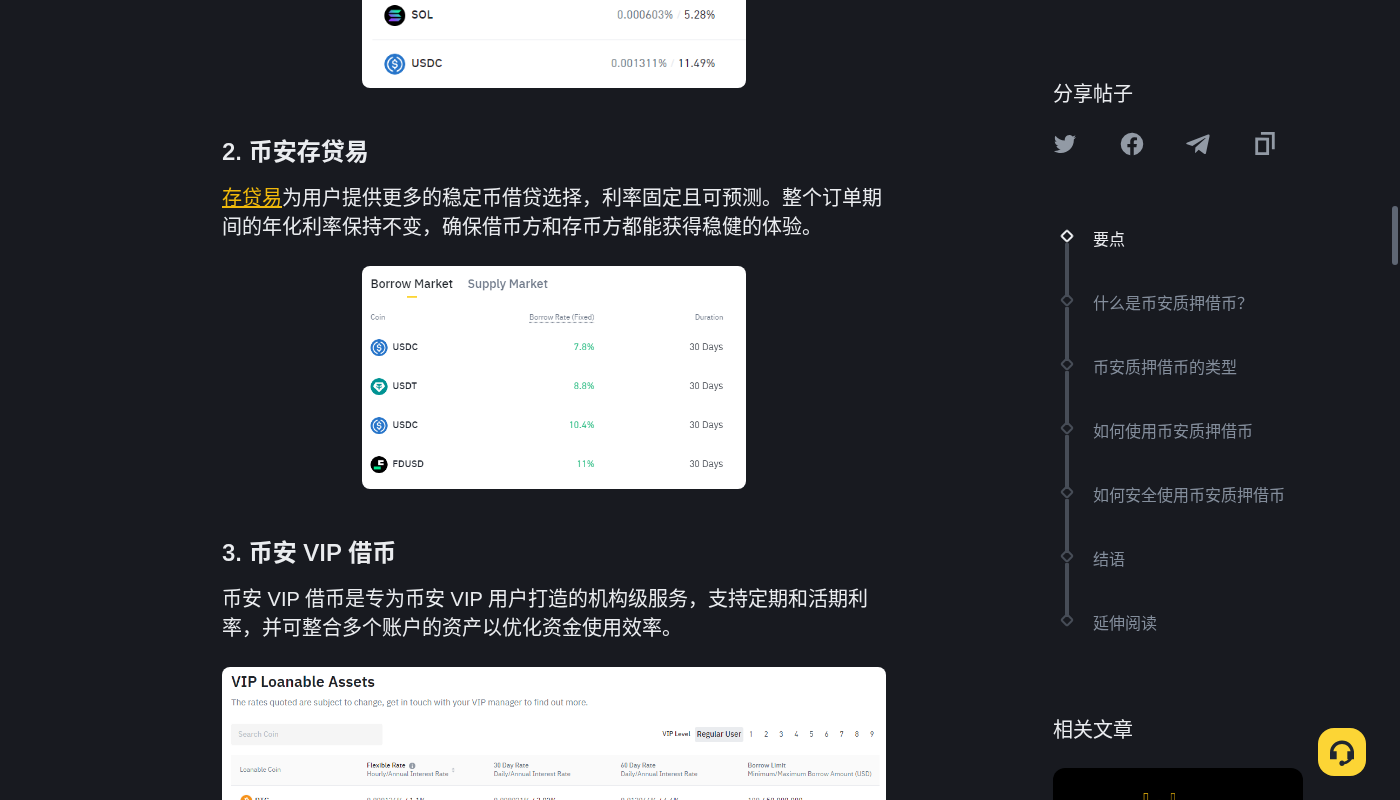
接着打开「币安活期借币简介及常见问题解答」(2026-11-12 打开时更新于 2026-06-12)和「什么是币安存贷易?」(更新于 2026-05-19)。对照这三件事:利率会不会在持有期间变、有没有固定期限以及到期或提前还的规则、两种产品的 LTV、补仓和平仓怎么看。帮助中心搜索「存贷易」,通常第一条就能落到这份 FAQ。不要用私聊转发的「低息锁定通道」代替官方帮助。
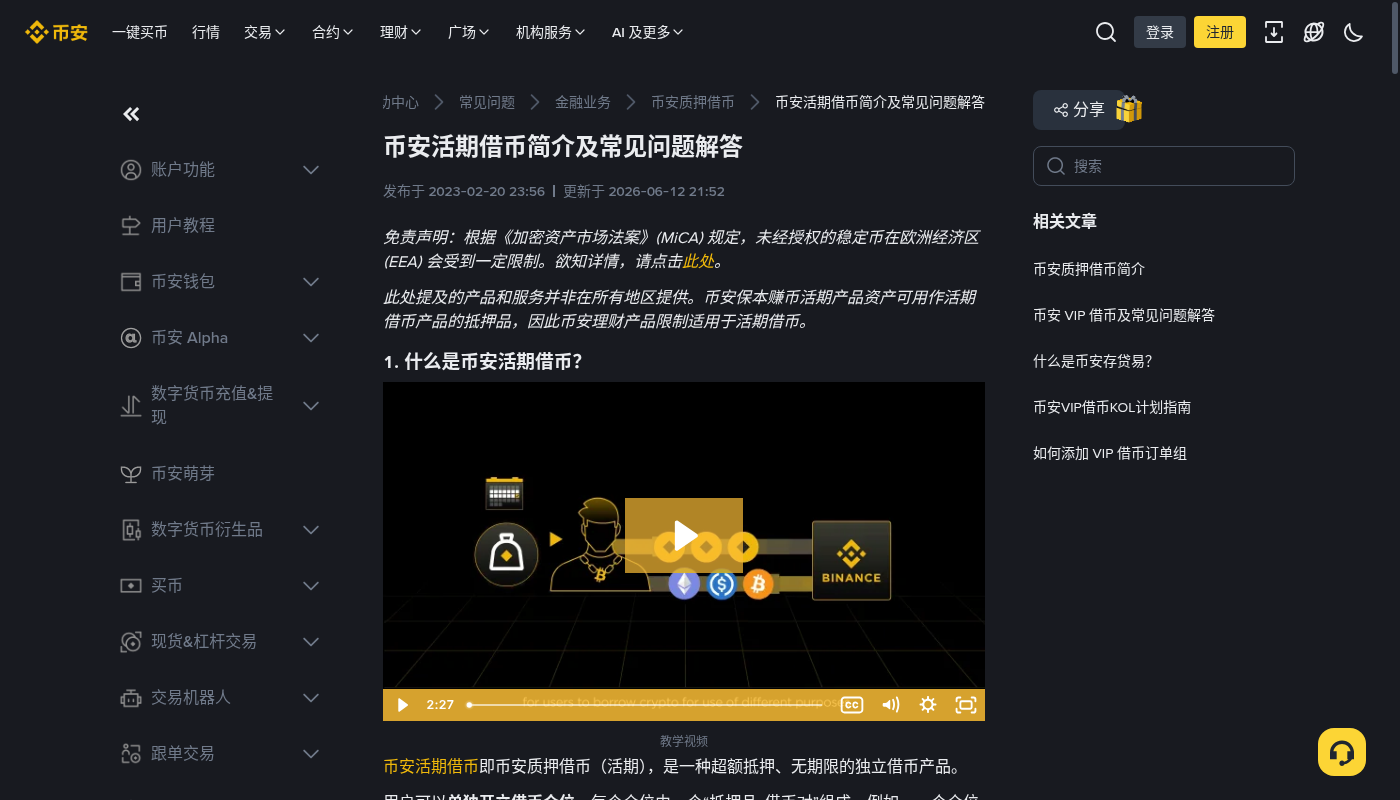
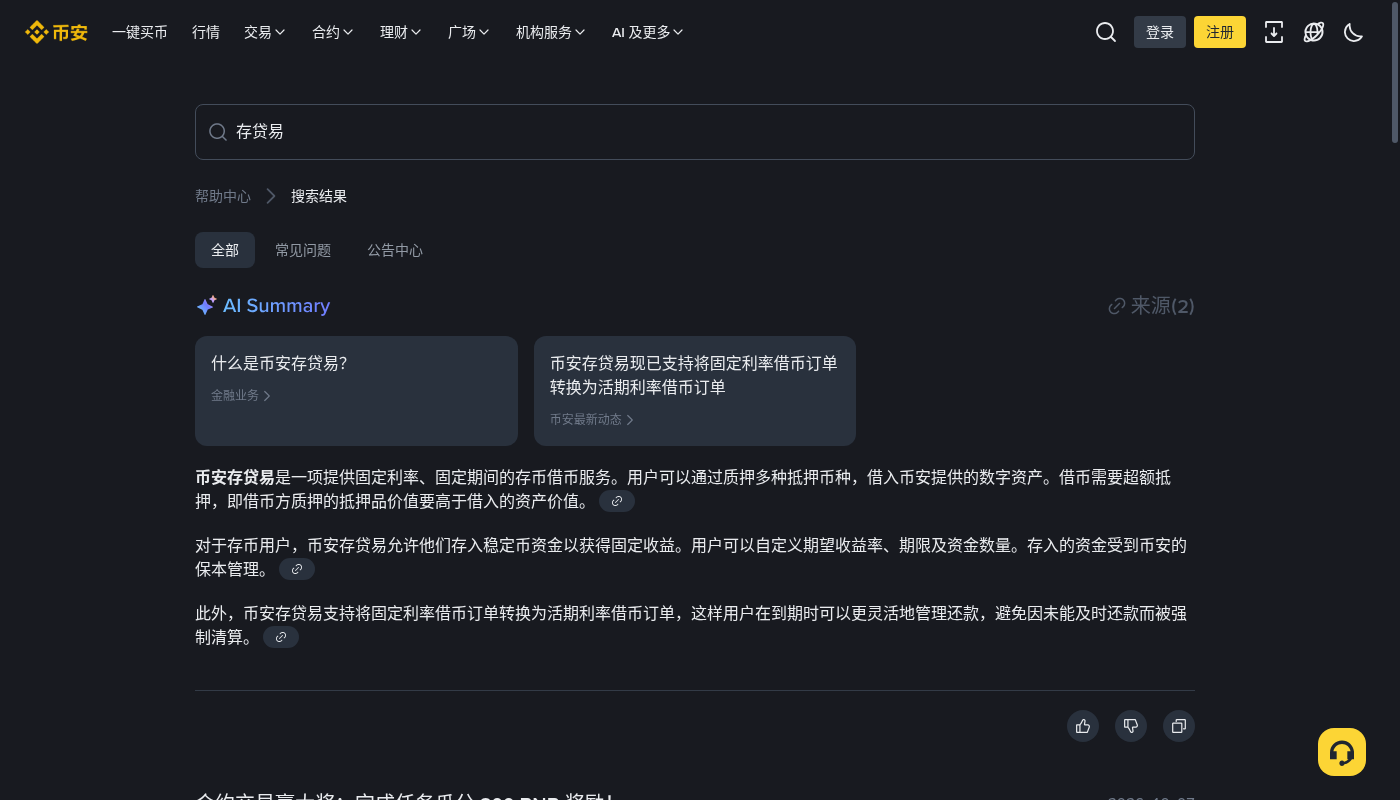
4. 到借币资料和存贷易簿上,看当天的利率、质押率和最小借币数量
打开 binance.com/zh-CN/loan/data。顶部有活期借币、VIP 借币、存贷易三个标签。活期标签下能看到可借币种的小时/年利率、单次最小可借,以及活期利率历史、质押币种三档。存贷易当天的固定利率簿、期限和最小借币数量,以 /fixedLoan 产品页「我要借」那张表为准,数字会变。把「当前活期参考年化」「存贷易某档固定利率和期限」「该抵押品的初始/补仓/平仓质押率」「这笔钱打算借几天」四行写下来,再谈划不划算。
5. 按「这笔钱要借多久、能不能接受利率中途变」做选择
期限还不确定、需要随时还、也接受持有期间利率会变,就偏向活期借币,并按偏高假设估一笔利息上限,同时给 LTV 留出缓冲,不要把初始质押率顶满。期限比较明确,想先锁住持有期内的利息成本,再看存贷易:期限是否覆盖你计划使用的天数,最小借币数量是否够得上 5 万美元量级的门槛,能不能接受利息预扣且提前还不退,以及到期当天还不上时的 3 倍罚金和超过 24 小时可能被清算。下单区里的「自动还款」「转为活期利率」是到期处理方式,开单前先读懂,不要假定它等于活期的随时还。两种都要在确认页再看一遍预估利息、期限或计息口径、追加保证金质押率。若公开页和帮助原文已经对不上你的计划,这笔先不做。
6. 若真的借了,到进行中的订单和借币钱包里核对
本篇不展开逐步下单。若已经借出,活期 FAQ 写可在「进行中的订单」里还款或调整 LTV,也可在「资产」-「钱包总览」下的借币钱包查看借币金额;债务会在总资产里显示为负数。学院也把进行中的订单作为跟踪入口。存贷易则要盯订单到期日、是否已匹配、预扣利息是否和确认页一致,以及当前质押率有没有靠近追加或强平线。未登录的公开页不会显示这些记录,不要根据别人的截图去填自己的参数。
7. 只认官方域名,不要走私聊里的「代办质押借币」
只使用 binance.com(或官方 App)和官方帮助。防钓鱼码应出现在真正来自币安的邮件和短信里。私聊里的「低息锁定通道」「代办质押借币」「内部稳定利率名额」,哪怕截图看起来像官方页,也不要从短链登录或授权。比较活期借币和存贷易、准备还款或补抵押时,先核对地址栏域名。
常见亏钱坑
- 把活期页某一瞬间的低年利率当成锁死成本。活期利率每分钟都可能更新,借币资料里的历史曲线也能看到同一币种几天内的起伏。
- 只想周转两三天,却去开有固定期限的存贷易。利息预扣,提前还也不退,实际占用成本可能比活期滚动计息更高。
- 把活期的「随时还、无固定期限」套到存贷易上。存贷易到期未还,帮助文写过每小时 3 倍利率的延迟罚金,超过 24 小时还可能清算抵押物。
- 把学院要点里「随时提前还款、无需支付罚金」那句概括,直接用到存贷易。活期 FAQ 和存贷易 FAQ 对提前还的口径并不相同,要以各产品帮助原文为准。
- LTV 按初始质押率顶满,抵押品一下跌就靠近补仓或平仓线,再叠 2% 强平费。活期和存贷易的质押率档位也不一定相同,不要混用。
- 没看清存贷易最低约 50,000 美元等值的门槛,或把「我要存」簿上的利率当成「我要借」的固定借币利率。
- 把质押借币当成全仓、逐仓杠杆或统一账户来做。产品线不同,计息和强平规则也不能互相套用。
- 从私聊短链进入所谓「低息锁定通道」或「代办质押借币」。只认官方域名,并可走 币安邀请注册(码
L5KY6YCR)完成开户;跨所对照走 欧易邀请注册(码2157189586)。
相关阅读
本篇专看「活期借币还是存贷易怎么选」。利率和 LTV 怎么逐步算,以及杠杆、统一账户那边的利息怎么看,已经分别写过,不必在这里再走一遍那些步骤。
- 币安质押借币成本怎么算:利率、LTV 与平仓线:专讲活期借币的滚动利率、LTV 三档与平仓线,本篇不再复述计算公式。
- 币安杠杆怎么少亏:利息、强平线与预算:杠杆利息与强平预算,和质押借币不是同一条产品。
- 币安全仓杠杆过夜利息:怎么少亏先算成本:全仓杠杆过夜利息怎么看。
- 币安逐仓杠杆怎么少亏:借币利息与强平线:逐仓杠杆的计息和强平缓冲。
- 币安统一账户保证金成本:门槛与强平怎么看:统一账户保证金,不要和质押借币混在一起操作。
- 币安活期和定期赚币怎么选:流动性与提前赎回成本:那是赚币产品怎么选,不是借币产品怎么选。
以上步骤只帮助你把「这笔钱用活期借币还是存贷易」对齐官方规则和自己的用款时间。不喊单,也不承诺某个产品一定更便宜。利率、期限、最小借币数量、质押率和罚则,都以币安官方实时页面和帮助为准。
