
摘要:币安赚币第一笔怎么选:活期/定期与锁定期先于收益率核对,附实机截图与少亏坑。
很多人第一次点开币安「理财/赚币」,眼睛先被最高年化吸住,却忘了问:这笔钱锁几天?中途能不能赎回?赎回后多久能再用?——这就是「只看收益率、不看期限」的典型亏钱路径。门槛不高:先认清活期与定期标签,把「锁定期 + 退出成本」写进第一笔预算,再决定申购额。本文按赚钱场景 → 成本与风险 → 编号步骤 → 常见亏钱坑写,专讲赚币产品怎么选第一笔:收益率之外看期限,不复述「本金规划总览」,也不讲现货买卖与手续费对表。
赚钱场景:第一笔赚币,「少亏」先等于看懂期限
这里的「第一笔」不是押最高 APR,而是申购前能回答三句话:
- 这是活期还是定期:活期偏灵活,定期通常锁定期更长、流动性更差。
- 锁定期内我是否可能急用钱:若 7~90 天内可能要用本金,高年化定期未必划算。
- 退出成本有没有算进净收益:提前赎回规则、到账等待、机会成本,都要从「纸面年化」里扣。
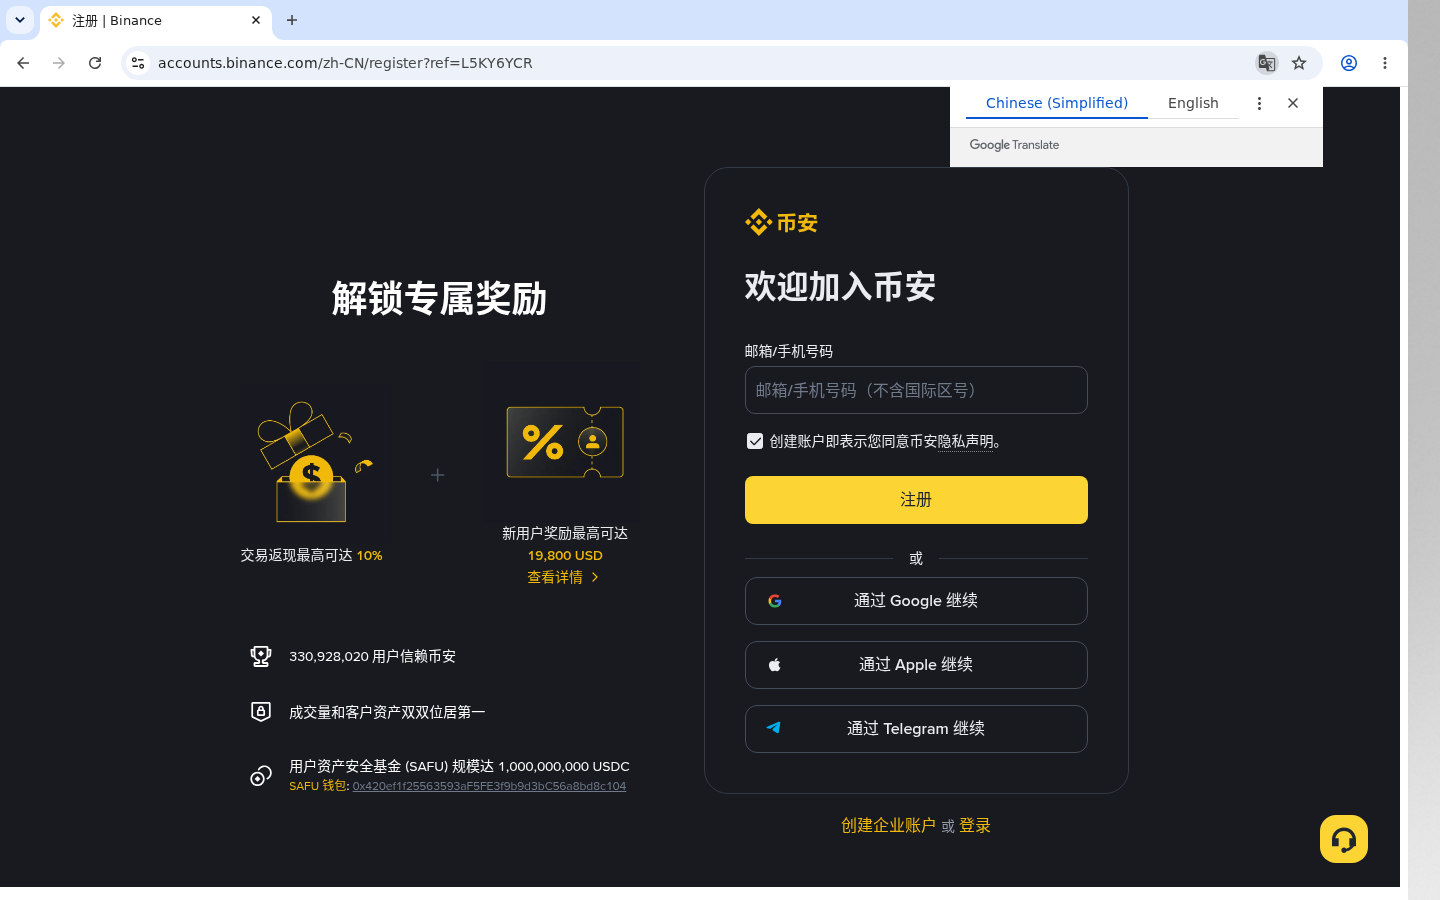
前提:只用官方域名进理财页。还没有账户时,建议先走官方 币安邀请注册(邀请码 L5KY6YCR),再打开 Earn/简单赚币对表,避免从仿站看「假年化」。
成本与风险:年化好看,期限与流动性才是隐性账单
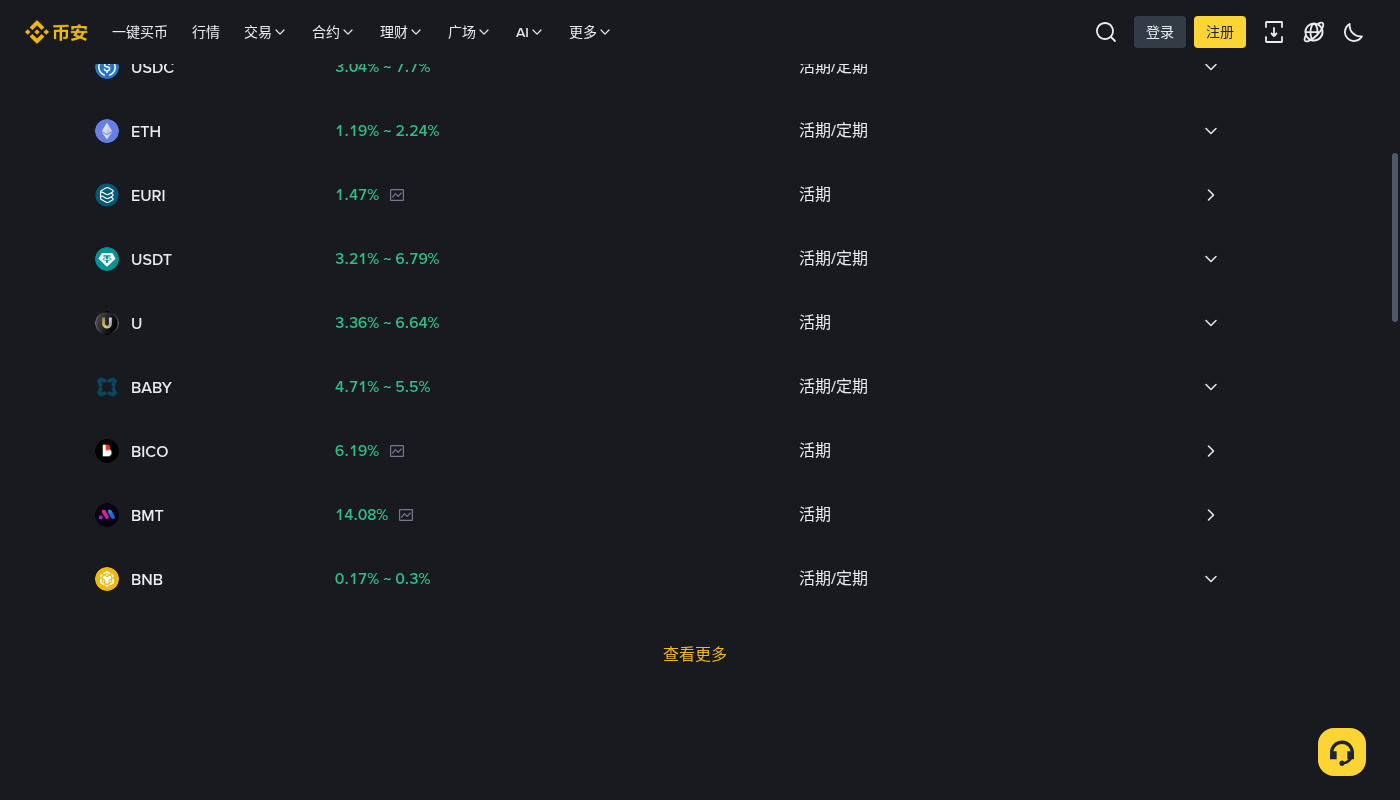
- 活期 vs 定期:列表里常见「活期/定期」双标签。活期偏随时申赎(以产品规则为准);定期把本金锁住换更高名义年化——锁定期就是你付出的流动性成本。
- 年利率区间不是承诺到手:页面常显示区间(如 3%~7%),实际档位、额度、活动加成会变;下单前以产品详情实时值为准,别把宣传横幅当固定利率。
- 锁定期阶梯:同币种常见「7 天 / 30 天 / 90 天」等档,期限越长名义年化往往越高,但急用钱时可能无法低成本退出——这是第一笔最容易踩的坑。
- 本金币种波动:若申购的是波动资产而非稳定币,价格回撤可能远大于利息;「赚了利息、亏了本金」在成本表里要单独一行。
- 额度与先到先得:热门定期常有额度上限;抢到高年化却锁错期限,仍可能整体少赚或更亏。
- 仿站与私聊「保本高息」:只认 binance.com / 官方帮助与公告;私聊短链承诺远高于页面的年化,一律当钓鱼。
一张「期限优先」核对表示例(算法示意,非实时收益承诺):假设闲钱 500 USDT,计划 14 天内可能要用。若活期名义年化约 3%、定期 90 天约 7%,你真正该比的是:14 天内能否无损取回本金。能取回 → 活期更匹配;不能取回却为了 7% 去锁 90 天 → 一旦急用,损失的是周转与可能的折价退出,往往比「少拿那点息差」更贵。所以先看期限,再谈收益率。
编号步骤:从注册到「期限核对」再申购
步骤 1:注册官方账户(未开户先完成)
打开币安官网完成注册与二次验证。未开户可走 币安邀请注册(码 L5KY6YCR)。没有官方账户,谈不上核对真实产品期限与赎回规则。
步骤 2:进入官方「理财 / Earn」总览
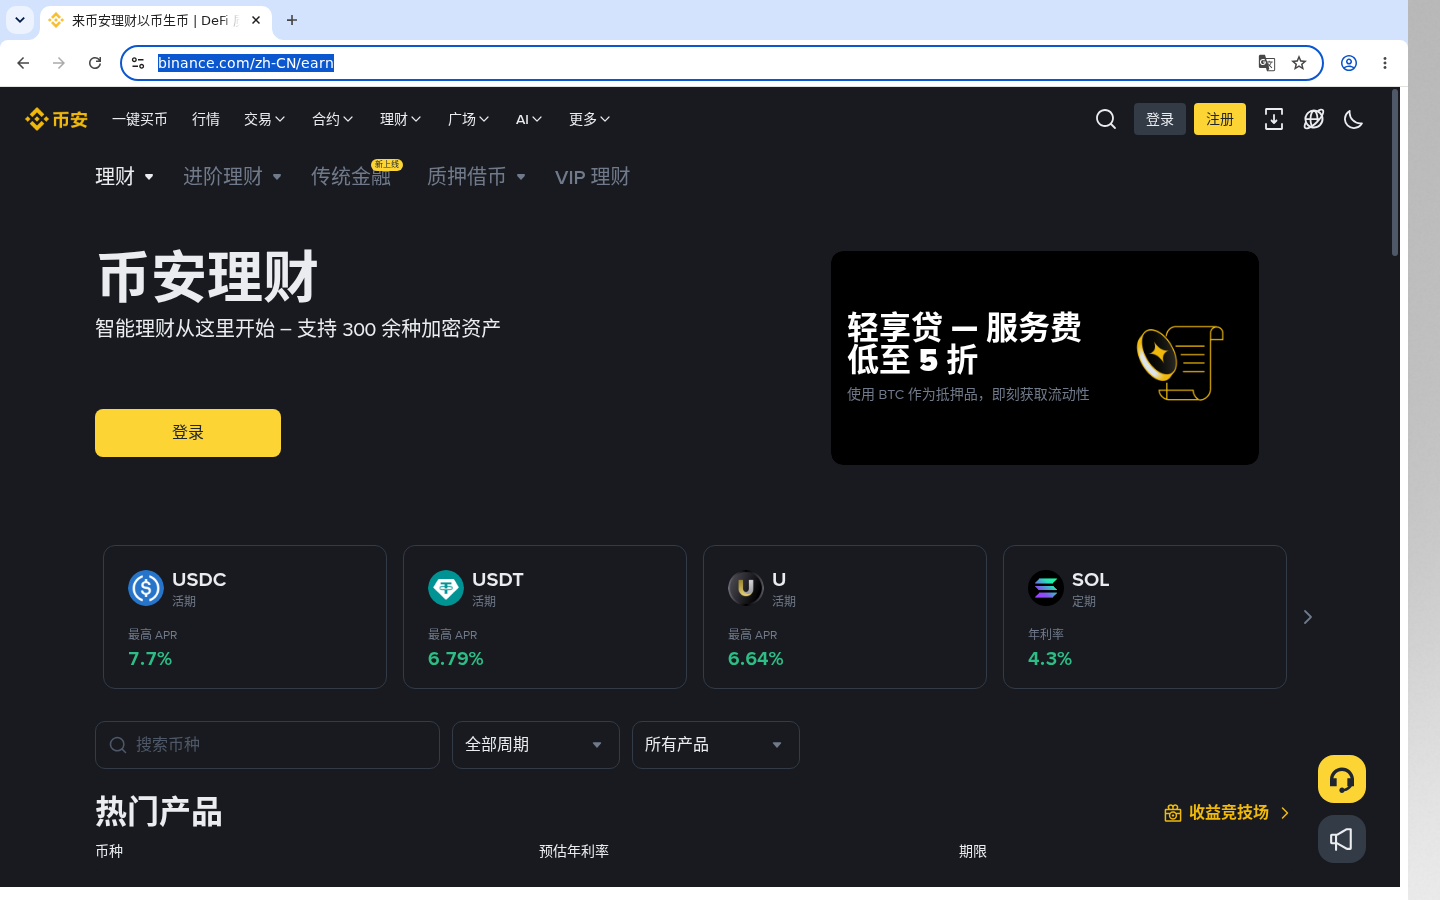
导航点「理财」,确认地址栏是官方域名下的 earn 路径。先建立「这是理财入口」的印象,再下钻到简单赚币,不要从搜索引擎点进陌生域名。(总览截图见上一节「成本与风险」。)
步骤 3:打开「简单赚币」,先看「期限」列再看年利率
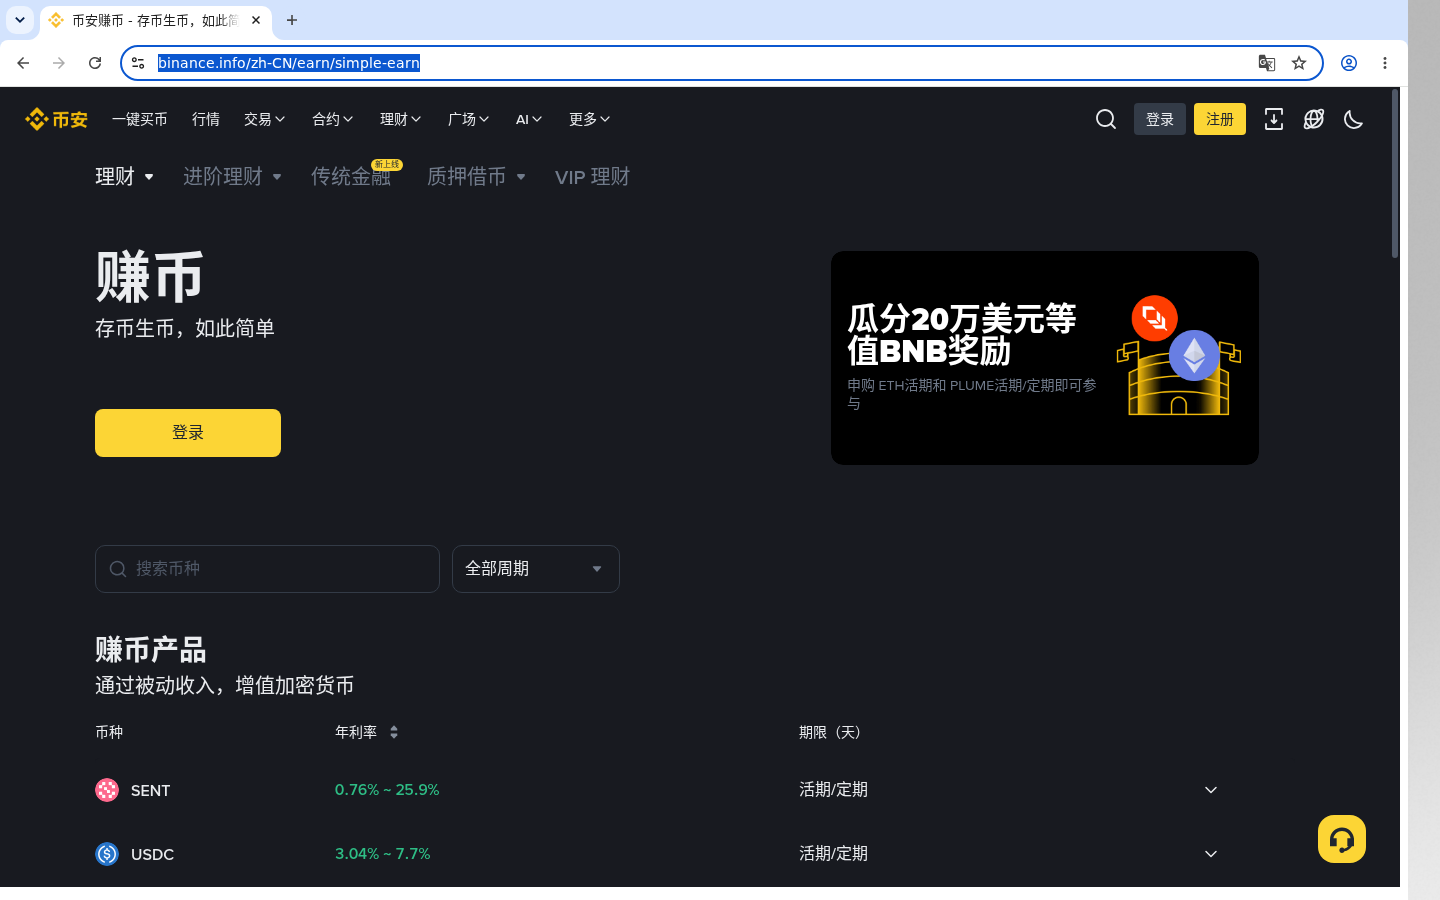
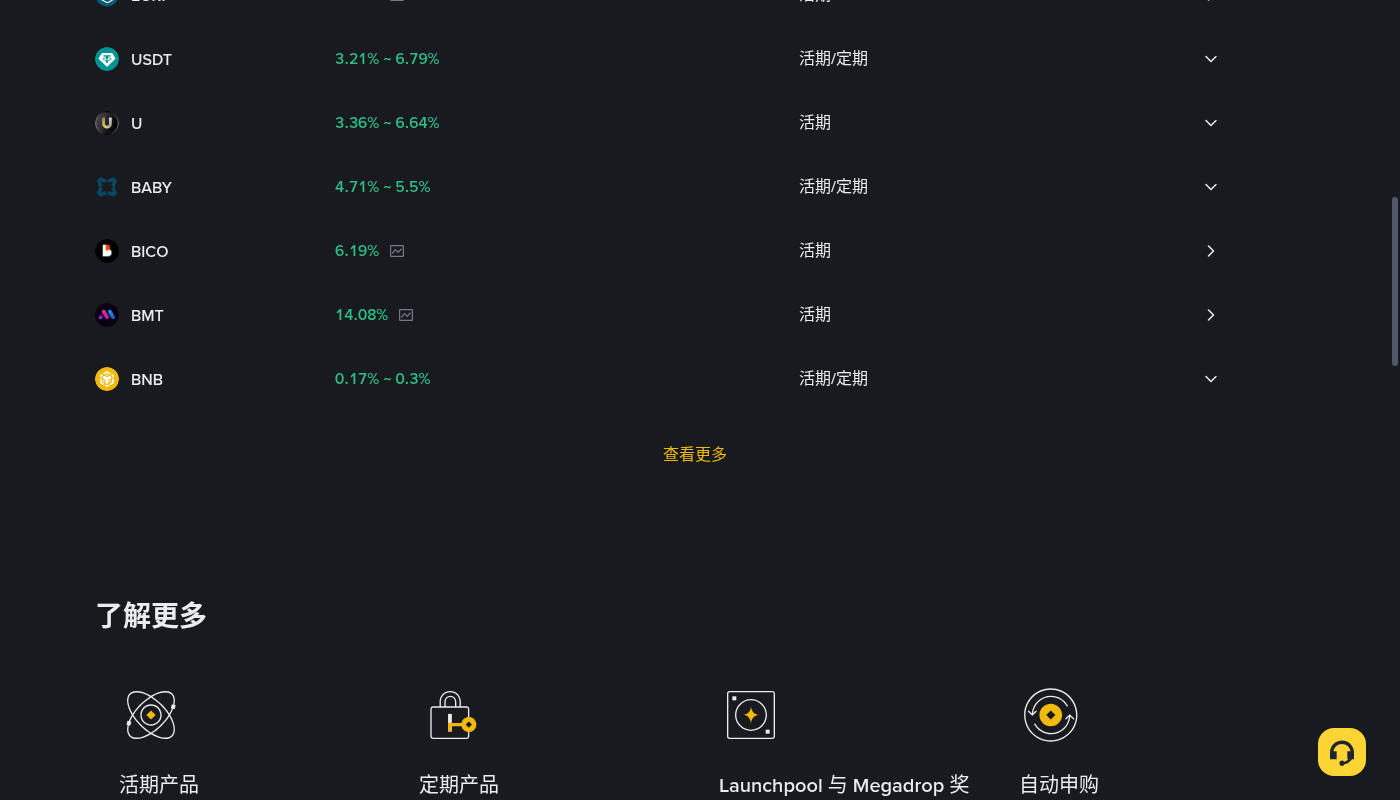
进入简单赚币后,产品表通常同时列出年利率与期限(天)/ 活期·定期标签。习惯改成:目光先落在期限,再读年化。只盯最高 APR 的人,最容易买错锁定期。
步骤 4:在列表里筛出「活期 / 定期」并记下年化区间
滚动产品列表,对照稳定币与波动币的年利率区间。把候选产品写成三列:币种、期限标签、页面显示年化。朋友若只是被种草来选第一笔,可让其走 币安邀请注册(码 L5KY6YCR)开户后,对着同一官方列表核对,避免截图被改数字。
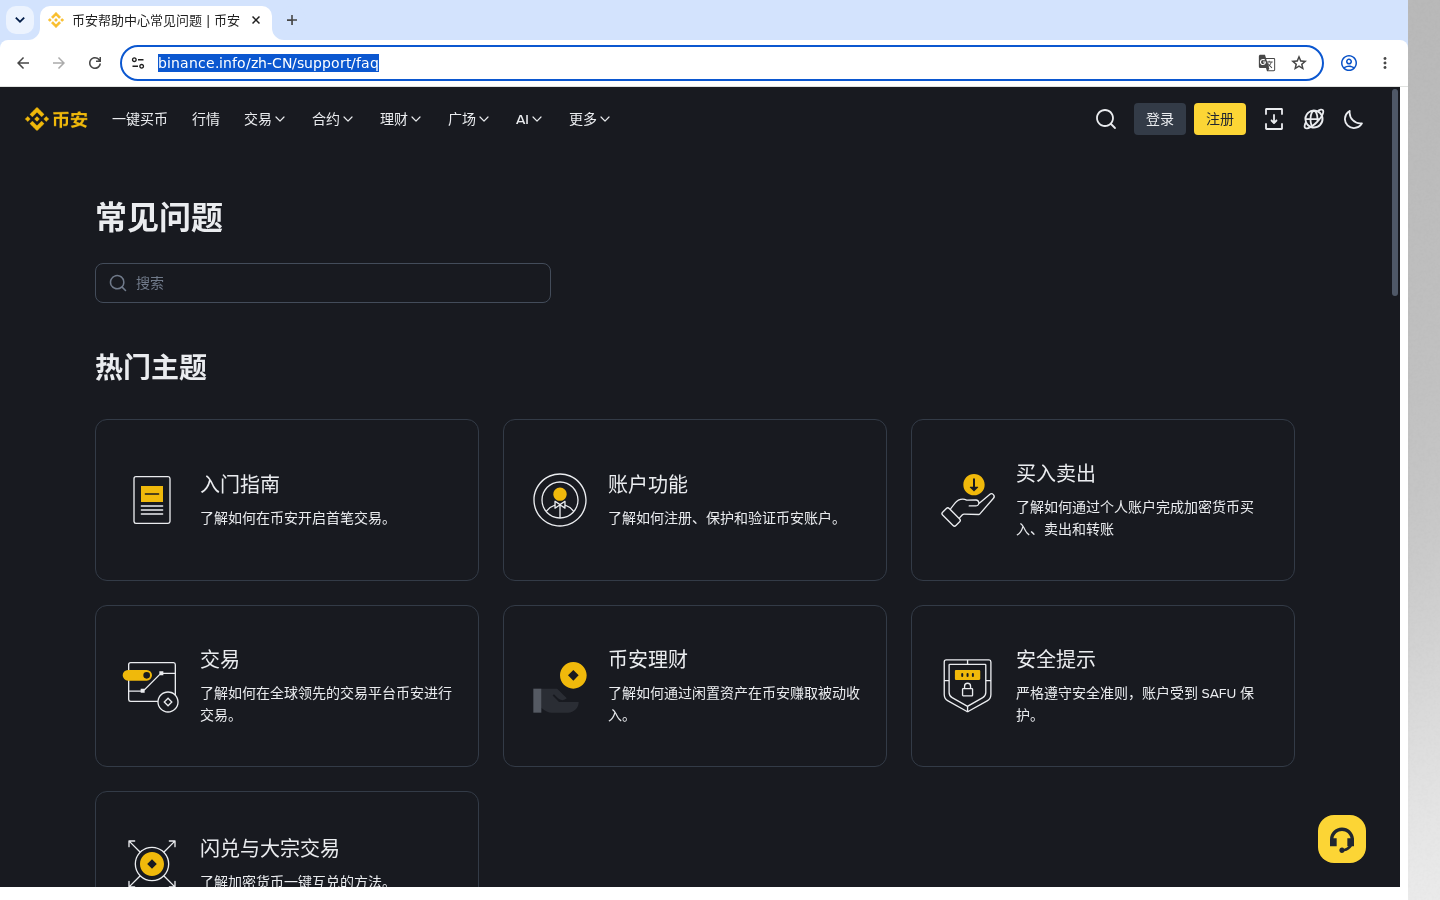
步骤 5:去帮助中心扫一眼「币安理财」说明
帮助中心热门主题里有「币安理财」。申购前花几分钟确认:申购/赎回路径、计息大致规则、风险提示入口。官方说明优先于群聊口口相传。
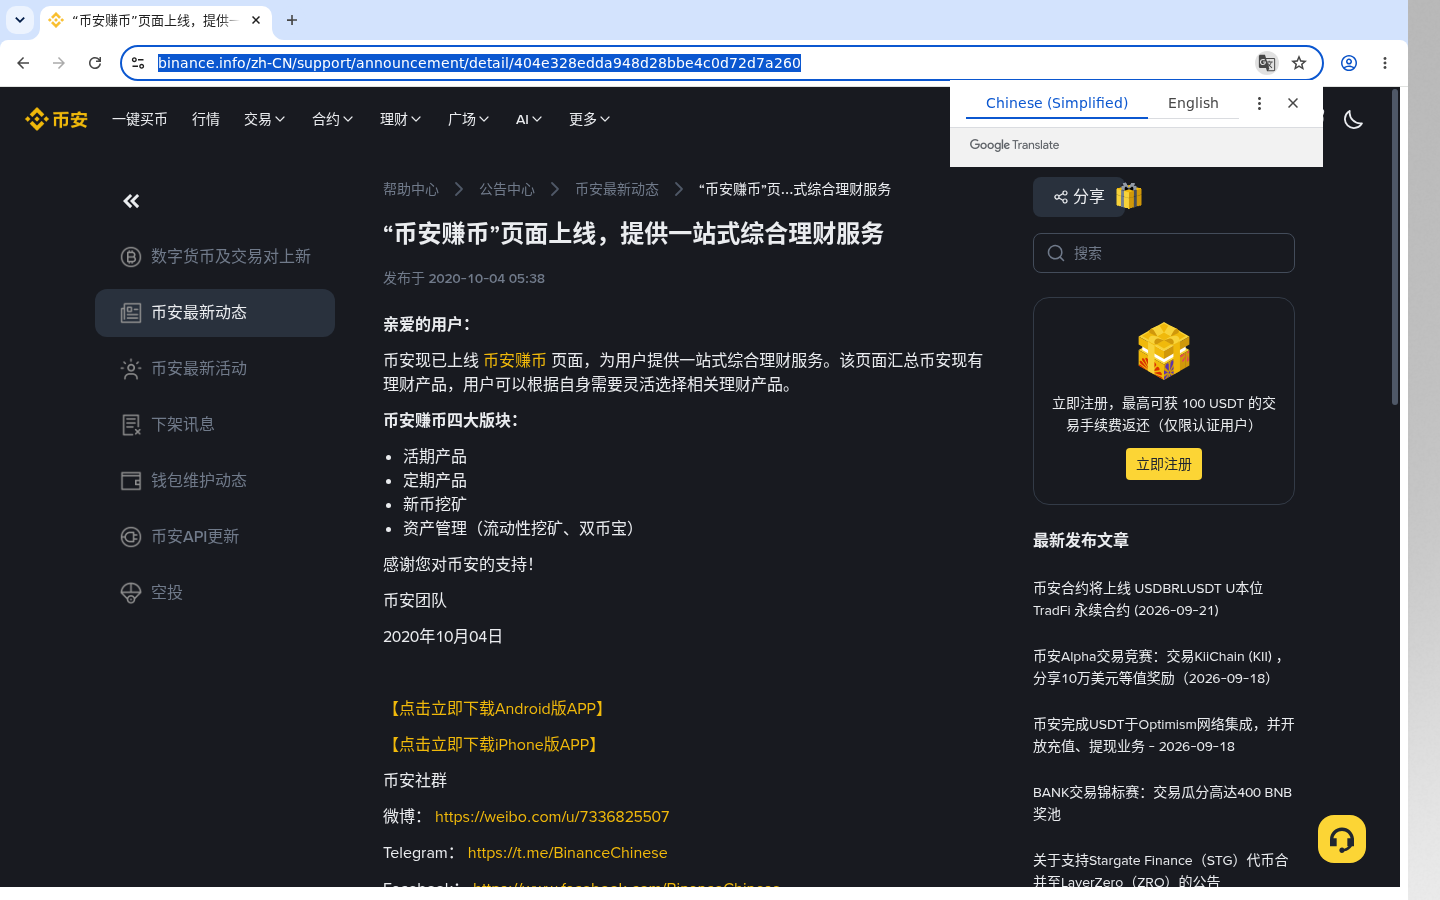
步骤 6:用官方公告理解「活期 / 定期」分版块
币安赚币页长期按版块组织:活期、定期等。读一则官方介绍公告,建立「不同类型 ≠ 同一流动性」的概念,再回去点产品详情。
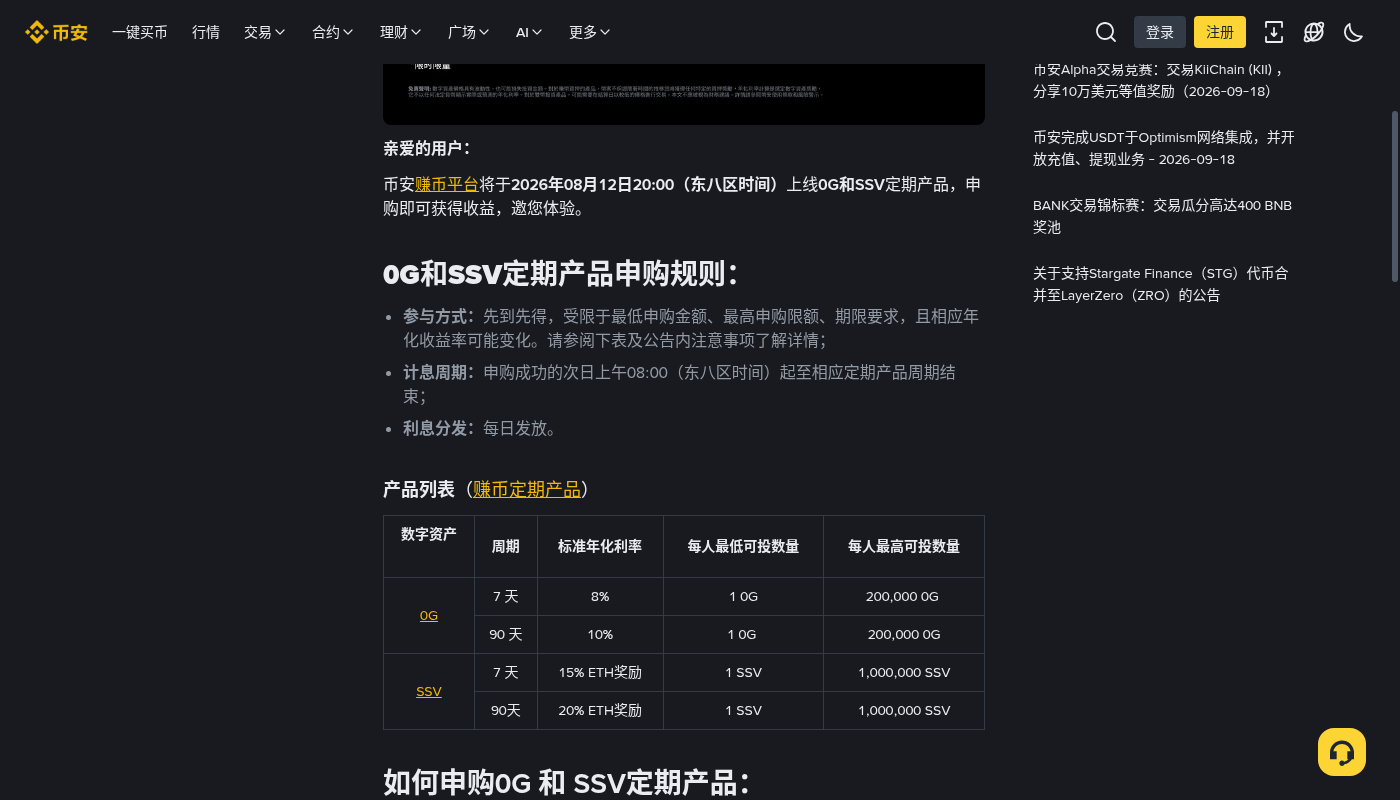
步骤 7:对照定期产品公告,理解「期限阶梯 ↔ 年化」
定期上新公告常给出「7 天 / 90 天」等档与对应年化。把它当成成本课:更高年化通常绑定更长锁定期。第一笔若本金可能周转,优先匹配短期限或活期,跑通申购→计息→赎回全流程后,再考虑加额或更长档。
步骤 8:完成「期限核对」三行后再点申购
申购前在备忘录写清:
- 我的最长可锁天数(例如 7 / 14 / 30);
- 候选产品的期限标签是否 ≤ 该天数;
- 名义年化是否仍高于「我愿意为锁仓付出的机会成本」。
三行对得上,再用小额试申购;对不上,换活期或更短档,而不是被横幅年化推着梭哈。
常见亏钱坑
- 只盯最高年化忽略锁定期:利息没赚够,钱却在急用时取不出来。
- 把年化区间上限当成保证到手:实际可能落在区间低端或活动结束后回落。
- 用波动币「冲高息」却不记账面回撤:利息远小于币价跌幅,净结果仍是亏。
- 未读赎回/提前退出规则就锁定期:退出摩擦本身就是成本。
- 第一笔按「宣传额度」满仓:应小额跑通流程,再按期限匹配加仓。
- 从仿站或私聊短链看「保本高息」:只认官方站点;开户请走 币安邀请注册(码
L5KY6YCR),产品与期限只看官方 Earn / 公告页。
相关阅读
声明:本文为赚币产品「期限与成本」核对说明,不构成投资建议;不喊单、不测价、不承诺收益。活期/定期规则、年利率、额度与赎回条件以币安官方实时页面为准。
